Programmes pour vétérans et acheteurs utilisant un prêt VA en Florida
L’avantage que vous avez acquis et les biens immobiliers auxquels il s’applique
BreakThru Realty aide les acheteurs en Florida à découvrir les programmes d’accession à la propriété qui méritent d’être étudiés, à comprendre comment chacun influence la recherche d’un bien immobilier, à entrer en contact avec des prêteurs participants et à trouver des biens adaptés. Pour les vétérans et les militaires en service, cela signifie l’avantage du prêt immobilier VA ainsi que les programmes propres à Florida, avec une recherche fondée sur les règles de la VA concernant les biens immobiliers, lesquelles déterminent davantage d’achats en South Florida que les acheteurs ne le pensent.
Découvrez les programmes qui méritent votre attention · Biens immobiliers dans les limites
Ce que la VA exige du bien immobilier
La VA ne prête pas d’argent ; elle garantit une partie d’un prêt accordé par un prêteur agréé par la VA, et l’admissibilité commence par un Certificate of Eligibility, qu’un prêteur peut généralement demander rapidement. Le bien immobilier doit ensuite satisfaire aux exigences de la VA. Avant l’approbation du prêt, un évaluateur VA vérifie le bien par rapport aux exigences minimales de la VA et délivre un Notice of Value. Un bien immobilier dont le toit est défectueux, dont les fils électriques sont exposés ou dont les systèmes ne fonctionnent pas peut empêcher un achat avec un prêt VA, c’est pourquoi l’état du bien doit être pris en compte dès la première visite.
- Maisons individuelles détachées et maisons de ville
- Bien résidentiel générant des revenus comprenant de deux à quatre logements, lorsque le vétéran vit dans l’un des logements
- Copropriétés, qui nécessitent l’approbation VA de l’immeuble ou une dérogation
- Maisons préfabriquées
- Construction neuve, avec une clôture lorsque le bien immobilier est terminé
Une copropriété doit obtenir l’approbation VA de l’immeuble
La VA considère les copropriétés comme admissibles uniquement lorsque l’immeuble a reçu l’approbation VA ou une dérogation. L’approbation concerne l’ensemble de l’immeuble, et non le logement, et de nombreux acheteurs en South Florida commencent leur recherche par les copropriétés ; c’est donc la première question à régler ici. Nous vérifions la recherche des copropriétés approuvées par la VA avant de faire une offre sur une copropriété. Les annonces de cette page excluent les copropriétés pour la même raison et présentent plutôt des maisons individuelles, des maisons de ville, des villas et de petits immeubles de rapport.
Faire une offre VA que les vendeurs prendront au sérieux
Certains vendeurs hésitent encore face aux offres VA. Les propres chiffres de la VA répondent à la plupart des incertitudes : en 2023, les prêts VA destinés à l’achat ont nécessité en moyenne 32 jours pour être conclus, contre 45 pour les prêts conventionnels, et 90% des évaluations VA initiales pour l’achat ont atteint ou dépassé le prix du contrat. Le reste dépend de la rédaction de l’offre : un contrat clair comprenant la clause de retrait VA, des dates réalistes, une solide lettre de préapprobation et un plan pour l’évaluation. Si un évaluateur prévoit une valeur inférieure, le processus Tidewater de la VA permet au point de contact indiqué dans la demande d’évaluation d’envoyer des données supplémentaires sur les ventes avant que la valeur ne soit définitive ; une demande de réexamen de la valeur peut ensuite être présentée par l’intermédiaire du prêteur.
L’évaluation n’est pas une inspection
Une évaluation VA protège le prêt ; elle n’examine pas le bien immobilier de la manière dont un acheteur a besoin qu’il le soit. La VA n’exige pas d’inspection du bien, mais en recommande une, et en South Florida, l’inspection permet de connaître l’âge du toit, l’état des fenêtres et des volets, les dispositifs d’atténuation des risques liés au vent qui influencent le coût de l’assurance, ainsi que tout signe d’infiltration d’eau. Nous la planifions pendant la période d’inspection et examinons le rapport avec vous avant de décider s’il convient de négocier, de demander des réparations ou de renoncer à l’achat.
Programmes de Florida accessibles aux vétérans
Hometown Heroes de Florida inclut les militaires en service de toutes les branches, y compris les réservistes, les membres de la Garde côtière et de la Florida National Guard, ainsi que les vétérans employés à temps plein par un employeur établi en Florida, avec une aide à la mise de fonds et aux frais de clôture pouvant atteindre 5% du montant du premier prêt hypothécaire, avec un minimum de $10,000 et un maximum de $35,000. Florida Housing indique également que les vétérans n’ont pas besoin d’être des acheteurs d’un premier bien immobilier pour bénéficier de son programme de prêts gouvernementaux. Consultez un prêteur hypothécaire participant aux programmes de Florida Housing afin de déterminer comment un prêt VA et ces programmes de Florida peuvent s’articuler dans votre situation.
Avantages fiscaux fonciers de Florida pour les vétérans
Les avantages fiscaux fonciers de Florida pour les vétérans peuvent modifier le coût de possession d’un bien immobilier donné ; ils doivent donc être pris en compte dans la comparaison entre les biens. Vous devez faire la demande auprès de l’évaluateur immobilier du comté où se trouve le bien ; la date limite générale pour les exonérations est le mois de mars 1. Le Florida Department of Revenue précise que les vétérans admissibles peuvent faire leur demande avant de recevoir les documents justificatifs de la VA, l’exonération prenant effet à la date de la demande initiale dès leur réception, et qu’un militaire en service peut louer son bien homestead sans perdre l’exonération.
- Une réduction de $5,000 de la valeur imposable pour un vétéran ayant reçu une décharge honorable, résidant en Florida et présentant un handicap d’un degré de 10% ou plus en raison d’un malheur ou pendant son service en temps de guerre. Elle ne se limite pas aux biens homestead. (section 196.24, Florida Statutes)
- Une exonération totale des taxes foncières sur le bien homestead d’un vétéran résidant en Florida, ayant reçu une décharge honorable et présentant une invalidité totale et permanente liée à son service, avec une exonération similaire pour les vétérans handicapés confinés à un fauteuil roulant. (section 196.081 et 196.091, Florida Statutes)
- Une réduction de la valeur imposable du bien homestead pour un vétéran âgé de 65 ans ou plus, partiellement ou totalement handicapé de façon permanente, égale au pourcentage de l’invalidité permanente liée au service du vétéran, tel qu’établi par la VA. (section 196.082, Florida Statutes)
- Une exonération pour les militaires en service déployés en dehors des États-Unis continentaux, de l’Alaska et d’Hawaii dans le cadre d’une opération désignée, proportionnelle à la durée du déploiement au cours de l’année précédente. (section 196.173, Florida Statutes)
Les catégories répertoriées par Florida Housing pour Hometown Heroes
Emploi actuel à temps plein auprès d’un employeur établi en Florida. Les exemples de Florida Housing dans chaque groupe comprennent notamment, sans s’y limiter, les intitulés ci-dessous.
Militaires et vétérans
Pour les vétérans, employé à temps plein par un employeur situé en Florida; les militaires sont admissibles en fonction de leur service.
- Membres en service actif et réservistes de toutes les branches des forces armées des États-Unis, y compris la Florida National Guard
- Vétérans employés à temps plein par un employeur situé en Florida, libérés dans des conditions autres qu’une libération déshonorante
Limites des programmes par comté
| Comté | Plafond de revenu Hometown Heroes | Plafond de prêt FHA | Plafond de prêt HFA Advantage et VA | Plafond du prix d’achat SHIP |
|---|---|---|---|---|
| Broward County | $190,200 | $667,000 | $832,750 | $679,324 |
| Comté de Miami-Dade | $204,300 | $667,000 | $832,750 | $679,324 |
| Palm Beach County | $192,750 | $667,000 | $832,750 | $679,324 |
| Martin County | $153,600 | $603,750 | $832,750 | $619,629 |
| St. Lucie County | $153,600 | $603,750 | $832,750 | $619,629 |
| Indian River County | $153,450 | $541,287 | $832,750 | $544,233 |
Maisons, maisons de ville et villas dans les limites du programme
Comté de Broward : inférieur ou égal à $667,000
Maisons, maisons de ville et villas annoncées à un prix égal ou inférieur à la limite de prêt FHA de 2026 publiée par Florida Housing pour le comté de Broward, dans les catégories de biens autorisées par ses programmes. Un point de départ, pas une qualification : votre préapprobation détermine votre propre montant.
 $199,999
204 SW 120TH Avenue 204, Pembroke Pines FL 33025
2 Chambres · 3 Salles de bain · 1,338 pi² · Maison de ville$639,999
5400 NW 57th Court, Tamarac FL 33319
4 Chambres · 3 Salles de bain · 1,862 pi² · Maison individuelle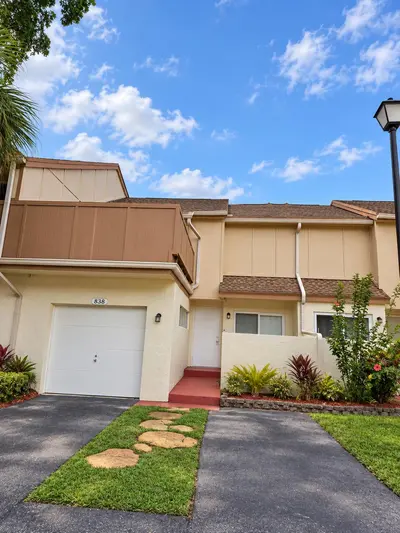 $269,000
838 NW 82ND Avenue 2, Plantation FL 33324
3 Chambres · 3 Salles de bain · 1,770 pi² · Maison de ville$590,000
1853 SW 176th Way, Miramar FL 33029
3 Chambres · 3 Salles de bain · 1,862 pi² · Maison individuelle
Voir tous les biens immobiliers du comté de Broward à ce prix ou en dessous
Comté de Miami-Dade : inférieur ou égal à $667,000
Maisons, maisons de ville et villas annoncées à un prix égal ou inférieur à la limite de prêt FHA de 2026 publiée par Florida Housing pour le comté de Miami-Dade, dans les catégories de biens autorisées par ses programmes. Un point de départ, pas une qualification : votre préapprobation détermine votre propre montant.
$515,000
14905 SW 304th Terrace, Homestead FL 33033
4 Chambres · 3 Salles de bain · 1,721 pi² · Maison individuelle$340,000
1084 SE 13th Avenue, Homestead FL 33035
3 Chambres · 3 Salles de bain · 1,488 pi² · Maison de ville$480,000
10551 SW 141st Drive, Miami FL 33176
3 Chambres · 1 Salles de bain · 1,156 pi² · Maison individuelle$650,000
1085 NE 203rd Lane, Miami FL 33179
3 Chambres · 2 Salles de bain · 1,674 pi² · Maison individuelle
Voir toutes les maisons du comté de Miami-Dade à ce montant ou en dessous
Comté de Palm Beach : inférieur ou égal à $667,000
Maisons, maisons de ville et villas annoncées à un prix égal ou inférieur à la limite de prêt FHA de 2026 publiée par Florida Housing pour le comté de Palm Beach, dans les catégories de biens autorisées par ses programmes. Un point de départ, pas une qualification : votre préapprobation détermine votre propre montant.
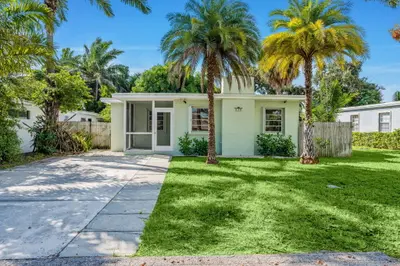 $489,000
128 E Central Boulevard, Lantana FL 33462
2 Chambres · 2 Salles de bain · 1,108 pi² · Maison individuelle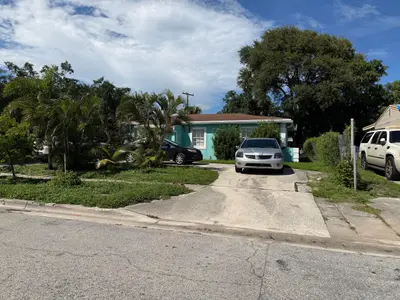 $399,000
386 W 15TH Street, Riviera Beach FL 33404
4 Chambres · 2 Salles de bain · 1,548 pi² · Maison individuelle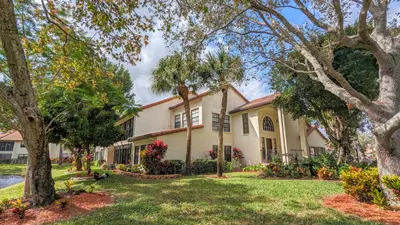 $279,000
3002 Lucerne Park Drive 5121, Greenacres FL 33467
2 Chambres · 2 Salles de bain · 1,558 pi² · Maison de ville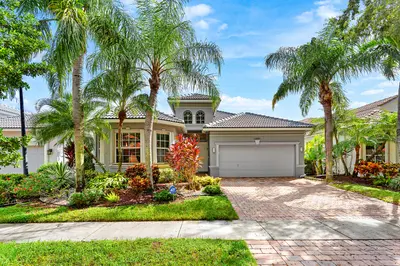 $619,900
10086 Mizner Falls Way, Boynton Beach FL 33437
3 Chambres · 3 Salles de bain · 2,343 pi² · Maison individuelle
Voir toutes les maisons du comté de Palm Beach à ce montant ou en dessous
Comté de Martin : inférieur ou égal à $603,750
Maisons, maisons de ville et villas annoncées à un prix égal ou inférieur à la limite de prêt FHA de 2026 publiée par Florida Housing pour le comté de Martin, dans les catégories de biens autorisées par ses programmes. Un point de départ, pas une qualification : votre préapprobation détermine votre propre montant.
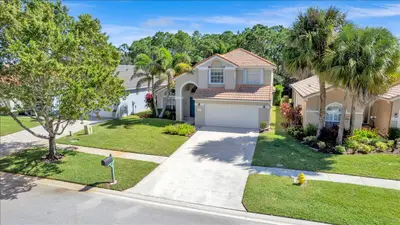 $565,000
7119 SE Twin Oaks Circle, Stuart FL 34997
3 Chambres · 3 Salles de bain · 2,312 pi² · Maison individuelle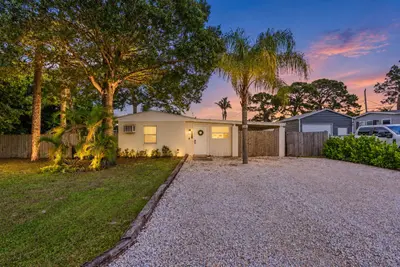 $340,000
5317 SE ISABELITA Avenue, Stuart FL 34997
2 Chambres · 1 Salles de bain · 987 pi² · Maison individuelle $375,000
72 SE Taho Terrace, Stuart FL 34997
3 chambres · 2 salles de bain · 1,364 pi² · Villa $585,000
5011 SE Burning Tree Circle, Stuart FL 34997
3 Chambres · 3 Salles de bain · 2,800 pi² · Maison individuelle
Voir toutes les maisons du comté de Martin à ce montant ou en dessous
Comté de St. Lucie : inférieur ou égal à $603,750
Maisons, maisons de ville et villas annoncées à un prix égal ou inférieur à la limite de prêt FHA de 2026 publiée par Florida Housing pour le comté de St. Lucie, dans les catégories de biens autorisées par ses programmes. Un point de départ, pas une qualification : votre préapprobation détermine votre propre montant.
 $350,000
6005 Lantana Drive, Fort Pierce FL 34951
3 Chambres · 3 Salles de bain · 1,702 pi² · Maison individuelle $350,000
3162 DAME Road, Fort Pierce FL 34981
3 Chambres · 2 Salles de bain · 1,886 pi² · Maison individuelle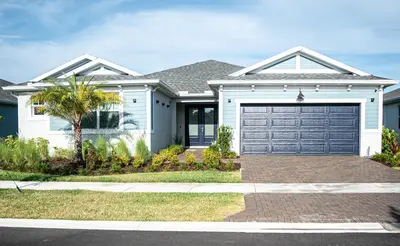 $550,000
10317 SW Phineas Lane, Port St. Lucie FL 34987
4 Chambres · 3 Salles de bain · 2,747 pi² · Maison individuelle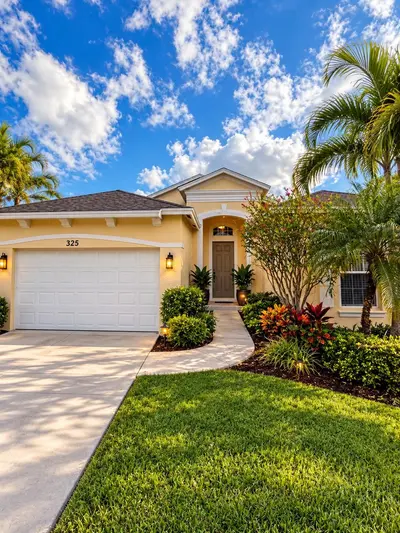 $320,000
325 SW North Shore Boulevard, Port St. Lucie FL 34986
2 Chambres · 2 Salles de bain · 1,573 pi² · Maison individuelle
Voir toutes les maisons du comté de St. Lucie à ce montant ou en dessous
Comté d’Indian River : inférieur ou égal à $541,287
Maisons, maisons de ville et villas annoncées à un prix égal ou inférieur à la limite de prêt FHA de 2026 publiée par Florida Housing pour le comté d’Indian River, dans les catégories de biens autorisées par ses programmes. Un point de départ, pas une qualification : votre préapprobation détermine votre propre montant.
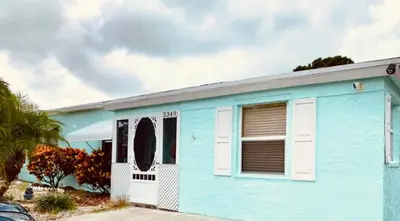 $333,888
2349 Old Dixie Highway, Vero Beach FL 32962
4 Chambres · 4 Salles de bain · 1,900 pi² · Maison individuelle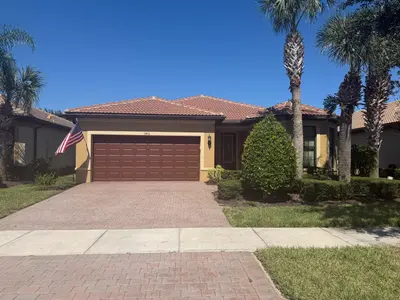 $435,000
5401 ANTIGUA Circle, Vero Beach FL 32967
2 Chambres · 2 Salles de bain · 1,683 pi² · Maison individuelle $399,990
5505 HAMPTON PARK Circle, Vero Beach FL 32966
4 Chambres · 2 Salles de bain · 1,840 pi² · Maison individuelle $275,000
1575 21st Avenue, Vero Beach FL 32962
3 Chambres · 2 Salles de bain · 1,140 pi² · Maison individuelle
Voir toutes les maisons du comté d’Indian River à ce montant ou en dessous
Voir les programmes qui méritent d’être étudiés
Dites-nous ce que vous faites, dans quel comté vous recherchez un bien immobilier, quel est votre calendrier, si vous avez été propriétaire d’un logement au cours des trois dernières années et quelle est votre fourchette de prix. Nous vous renverrons les programmes qui méritent d’être étudiés avec un prêteur participant, ainsi que les maisons qui y correspondent. Les questions concernant le crédit, les revenus et les dettes doivent être adressées à votre prêteur et ne figurent donc pas dans le formulaire.
Vous préférez en parler ? (786) 914-1017 · sales@breakthrurealty.com
Questions fréquemment posées
- Puis-je utiliser un prêt VA pour acheter une copropriété en Florida ?
- Oui, si le projet de copropriété bénéficie de l’agrément VA ou d’une dérogation. L’agrément concerne l’immeuble, et non le logement, et la VA publie une liste de recherche des copropriétés agréées. Vérifiez-le avant de faire une offre, car une copropriété située dans un immeuble non agréé ne peut pas, en l’état, être achetée au moyen d’un prêt garanti par la VA.
- Les anciens combattants doivent-ils être des Acheteurs d’une première résidence pour bénéficier des programmes de Florida Housing ?
- Florida Housing indique que les anciens combattants ne sont pas obligés d’être des Acheteurs d’une première résidence pour bénéficier de son programme de prêts publics. Les prêts immobiliers VA eux-mêmes ne comportent aucune exigence liée à un premier achat, et l’avantage peut être utilisé plusieurs fois. Consultez un prêteur hypothécaire pour savoir comment vos droits et les programmes de Florida s’articulent.
- Existe-t-il une limite de prêt VA dans South Florida ?
- La VA indique que depuis 2020, un Acheteur disposant de la totalité de ses droits ne fait l’objet d’aucune limite de montant de prêt VA, à condition que le prêt ne dépasse pas la valeur estimée du bien et que l’Acheteur satisfasse aux exigences du prêteur. Les droits déjà utilisés pour un autre prêt modifient cette situation ; consultez donc un prêteur hypothécaire participant aux programmes de Florida Housing ou tout prêteur agréé par la VA afin de confirmer les vôtres.
- De quelles exonérations de taxes foncières les anciens combattants invalides bénéficient-ils en Florida ?
- Florida offre une réduction de $5,000 de la valeur imposable aux anciens combattants libérés honorablement et présentant une invalidité de 10% ou plus, une exonération totale de l’homestead d’un ancien combattant souffrant d’une invalidité totale et permanente liée au service, ainsi qu’une réduction pour les anciens combattants âgés de 65 ans ou plus, correspondant à leur pourcentage d’invalidité VA. Faites la demande auprès de l’évaluateur immobilier du comté.
- Les Vendeurs de South Florida acceptent-ils les offres VA ?
- Oui, et les propres chiffres de la VA le démontrent : en 2023, les prêts VA destinés à l’achat ont été clôturés en 32 jours en moyenne, contre 45 pour les prêts conventionnels, et 90% des évaluations initiales VA pour l’achat ont atteint ou dépassé le prix prévu au contrat. Une offre claire, des échéances réalistes et une préapprobation solide complètent le dossier.
- Une inspection du bien immobilier est-elle obligatoire avec un prêt VA ?
- Non. La VA n’exige pas d’inspection du bien immobilier, mais la recommande vivement, car l’évaluation VA n’est pas une inspection. Dans South Florida, l’inspection vous permet notamment de vérifier la toiture, les fenêtres et les volets, les mesures d’atténuation des risques liés au vent et toute infiltration d’eau, autant d’éléments qui influent sur les coûts d’assurance et de réparation.
Sources
- VA Loan Guaranty Service : référence rapide pour les professionnels de l’immobilier
- U.S. Department of Veterans Affairs : admissibilité aux prêts immobiliers VA
- VA : rapport sur les copropriétés et recherche de copropriétés agréées
- Florida Housing Finance Corporation : programme Hometown Heroes
- Florida Housing Finance Corporation : programmes de prêts pour acheteurs immobiliers
- Florida Department of Revenue : avantages fiscaux liés aux taxes foncières pour les militaires en service actif et les anciens combattants (PT-109)
- Florida Statutes, article 196.011 : demande annuelle d’exonération, à déposer avant le 1 mars
Les chiffres des programmes ont été vérifiés à partir de leurs sources publiées le 23 septembre 2026. Les programmes, les plafonds et les financements peuvent changer ; consultez un prêteur hypothécaire participant aux programmes de Florida Housing pour connaître les conditions en vigueur.
Plus de programmes pour les acheteurs
En lien sur BreakThru Realty
- Comment BreakThru Realty accompagne les acheteurs
- Rechercher tous les biens immobiliers à vendre de South Florida
- Immobilier dans Broward County
- Immobilier dans Miami-Dade County
- Immobilier dans Palm Beach County
- Immobilier de Martin County
- Immobilier dans le comté de St. Lucie
- Immobilier dans le comté d’Indian River
- Recherche BreakThru Realty : rapports sur le marché du logement
- Biens immobiliers neufs