Saisies immobilières et maisons appartenant à des banques À vendre dans South Florida
Maisons appartenant à des banques, annonces de saisies immobilières, ventes à perte autorisées, biens vendus aux enchères et ventes successorales sur le MLS dans les comtés de Broward, Miami-Dade et Palm Beach, mises à jour tout au long de la journée. Un agent agréé de BreakThru vérifie le titre de propriété, les privilèges et les dossiers de l'association avant que vous ne fassiez une offre, et vous explique le coût en temps et en risques de chaque type de vente.
Les annonces de biens en difficulté les plus récentes dans South Florida
Maisons appartenant à des banques, biens en saisie immobilière, ventes à perte autorisées, ventes aux enchères et ventes successorales réunis au même endroit, par ordre de nouveauté, directement depuis le MLS et mis à jour tout au long de la journée.
$299,000
6403 Dryden Court, Boynton Beach FL 33436
2 Chambres · 3 Salles de bain · 1,369 pi² · Maison de ville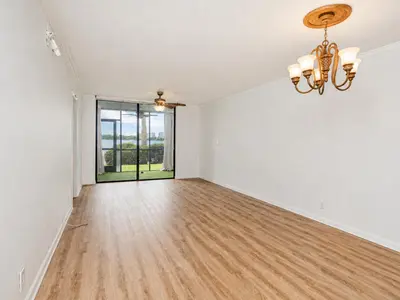 $189,000
110 LAKE EMERALD Drive 103, Oakland Park FL 33309
2 Chambres · 2 Salles de bain · 920 pi² · Copropriété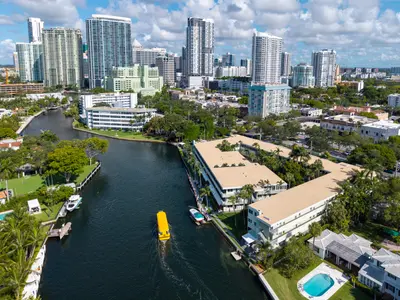 $450,000
1000 SE 4th Street 323, Fort Lauderdale FL 33301
2 Chambres · 2 Salles de bain · 850 pi² · Copropriété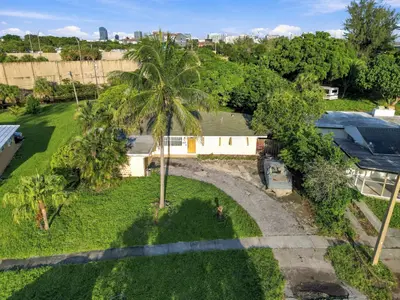 $350,000
430 N Ware Drive, West Palm Beach FL 33409
3 Chambres · 2 Salles de bain · 1,352 pi² · Maison individuelle$1,380,000
9614 Kenley Court, Parkland FL 33076
5 Chambres · 4 Salles de bain · 3,972 pi² · Maison individuelle$575,000
8115 W 8th Court, Hialeah FL 33014
3 Chambres · 3 Salles de bain · 1,976 pi² · Maison de ville$349,999
133 NE 2nd Avenue 3410, Miami FL 33132
1 Chambres · 1 Salles de bain · 620 pi² · Copropriété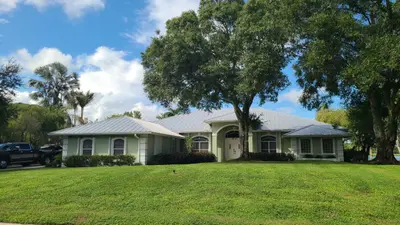 $1,001,000
5530 SW Orchid Bay Drive, Palm City FL 34990
4 Chambres · 3 Salles de bain · 2,817 pi² · Maison individuelle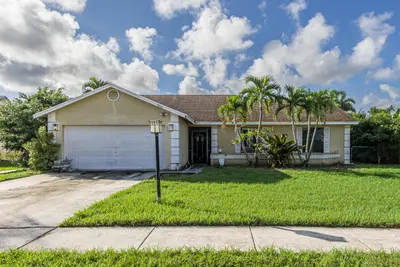 $475,000
8800 PLACID Terrace, Lake Worth FL 33467
3 Chambres · 2 Salles de bain · 1,660 pi² · Maison individuelle $200,000
5718 NW 86TH Terrace, Tamarac FL 33321
2 Chambres · 1 Salles de bain · 1,124 pi² · Maison individuelle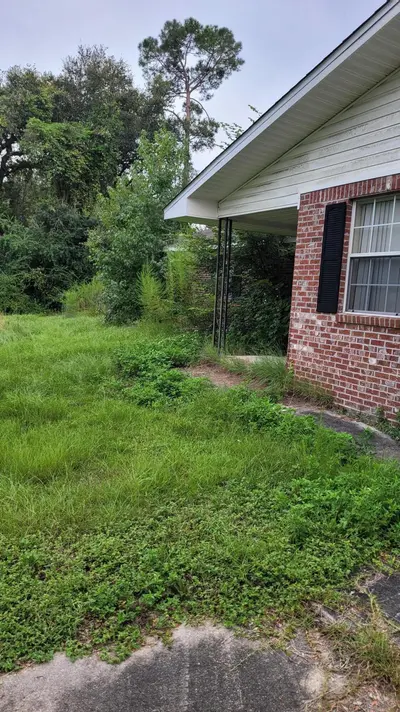 $169,000
3335 PEANUT Road, Cottondale FL 32431
3 Chambres · 2 Salles de bain · 1,992 pi² · Maison individuelle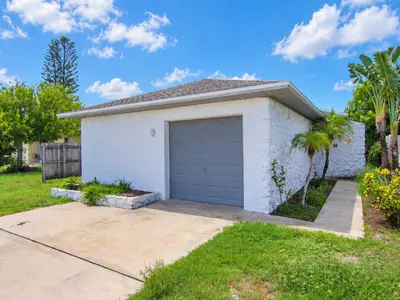 $259,900
135 S KENNETH Court, Merritt Island FL 32952
2 Chambres · 2 Salles de bain · 958 pi² · Maison individuelle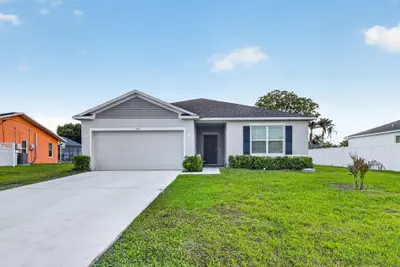 $385,000
535 SW Butler Avenue, Port St. Lucie FL 34983
4 Chambres · 2 Salles de bain · 1,874 pi² · Maison individuelle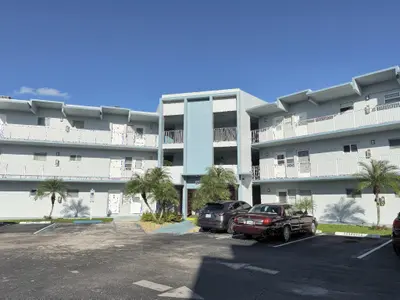 $155,900
2309 PARK Lane 210, Hollywood FL 33021
2 Chambres · 2 Salles de bain · 909 pi² · Copropriété$245,000
3955 Village Drive D, Delray Beach FL 33445
3 Chambres · 3 Salles de bain · 1,326 pi² · Maison de ville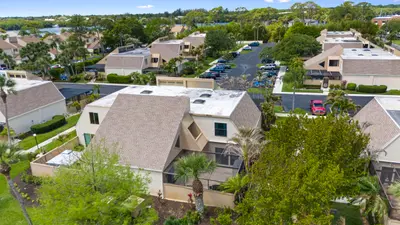 $290,000
1100 SE MITCHELL Avenue 204, Port St. Lucie FL 34952
2 chambres · 2 salles de bain · 1,764 pi² · Villa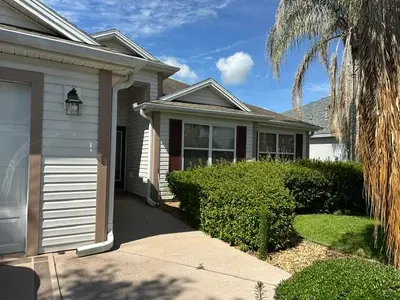 $425,000
992 Ridgeland Path, The Villages FL 32162
3 Chambres · 2 Salles de bain · 1,703 pi² · Maison individuelle$545,000
18396 SW 138th Court, Miami FL 33177
4 Chambres · 2 Salles de bain · 1,909 pi² · Maison individuelle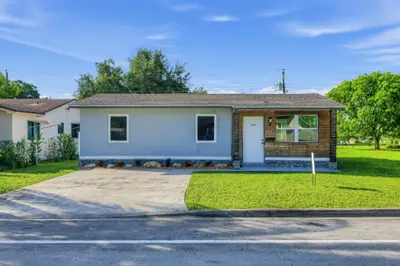 $359,900
3040 NW 8TH Place, Fort Lauderdale FL 33311
3 Chambres · 1 Salles de bain · 1,052 pi² · Maison individuelle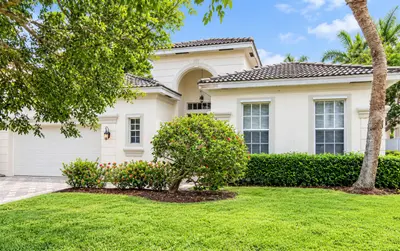 $604,300
1704 ANNANDALE Circle, Royal Palm Beach FL 33411
3 Chambres · 2 Salles de bain · 2,232 pi² · Maison individuelle$590,000
21200 NW 29th Avenue, Miami Gardens FL 33056
4 Chambres · 2 Salles de bain · 1,080 pi² · Maison individuelle$899,000
18250 NW 86th Avenue, Hialeah FL 33015
3 Chambres · 2 Salles de bain · 1,988 pi² · Maison individuelle$550,000
, Miami FL 33177
3 Chambres · 2 Salles de bain · 1,403 pi² · Maison individuelle$100,000
5055 Collins Avenue CAB16, Miami Beach FL 33140
0 Chambres · 1 Salles de bain · 152 pi² · Maison de ville$943,000
15261 SW 26th Terrace, Miami FL 33185
5 Chambres · 4 Salles de bain · 3,403 pi² · Maison individuelle$450,000
7875 NW 107th Avenue 208, Doral FL 33178
2 Chambres · 2 Salles de bain · 1,020 pi² · Copropriété$385,000
1800 NE 114th Street 2207, Miami FL 33181
1 Chambres · 2 Salles de bain · 1,460 pi² · Copropriété$231,900
2420 Diana Drive 306, Hallandale Beach FL 33009
2 Chambres · 2 Salles de bain · 936 pi² · Copropriété$395,000
1262 NW 126th Avenue, Sunrise FL 33323
3 Chambres · 3 Salles de bain · 1,423 pi² · Maison individuelle$1,023,000
851 NE 1st Avenue 4008, Miami FL 33132
2 Chambres · 3 Salles de bain · 1,498 pi² · Copropriété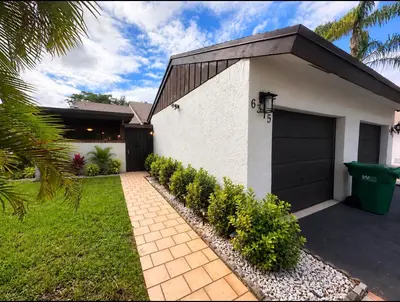 $335,000
6375 PINEHURST Circle D38, Tamarac FL 33321
2 Chambres · 2 Salles de bain · 1,060 pi² · Maison de ville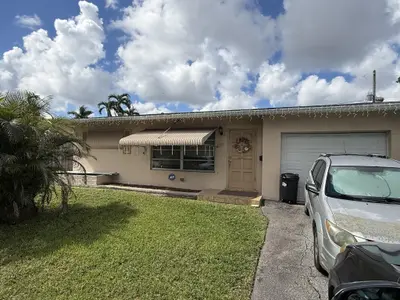 $350,000
2287 NW 81ST Avenue, Sunrise FL 33322
2 Chambres · 1 Salles de bain · 1,058 pi² · Maison individuelle$350,000
12863 SW 233rd Terrace, Homestead FL 33032
3 Chambres · 3 Salles de bain · 1,393 pi² · Maison individuelle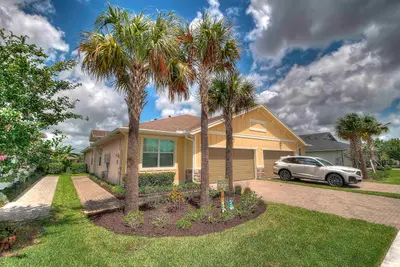 $494,000
1307 Tangled Orchard Trace, Loxahatchee FL 33470
3 chambres · 2 salles de bain · 1,952 pi² · Villa$194,900
100 Golden Isles Drive PH9, Hallandale Beach FL 33009
1 Chambres · 2 Salles de bain · 1,035 pi² · Copropriété$60,000
10466 Sunrise Lakes Boulevard 107, Sunrise FL 33322
1 Chambres · 1 Salles de bain · 640 pi² · Copropriété$289,000
3015 N Ocean Boulevard 4L, Fort Lauderdale FL 33308
2 Chambres · 2 Salles de bain · 1,328 pi² · Copropriété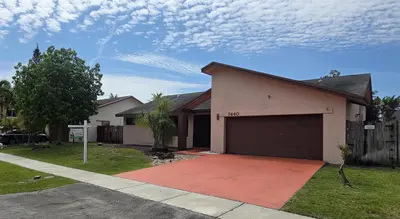 $485,000
7440 NW 42nd Court, Lauderhill FL 33319
3 Chambres · 2 Salles de bain · 1,894 pi² · Maison individuelle$605,000
2940 Shortleaf Avenue, Lauderdale Lakes FL 33311
4 Chambres · 2 Salles de bain · 1,828 pi² · Maison individuelle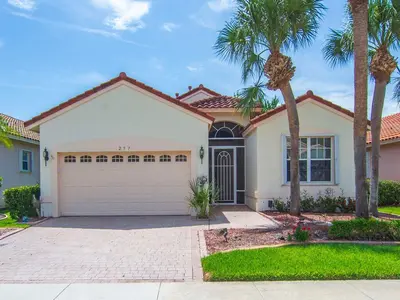 $269,900
257 NW Toscane Trail, Port St. Lucie FL 34986
2 Chambres · 2 Salles de bain · 1,661 pi² · Maison individuelle$210,000
1000 Quayside Terrace 1807, Miami FL 33138
1 Chambres · 2 Salles de bain · 1,535 pi² · Copropriété$340,000
2348 SE 12th Court, Homestead FL 33035
4 Chambres · 3 Salles de bain · 1,374 pi² · Maison de ville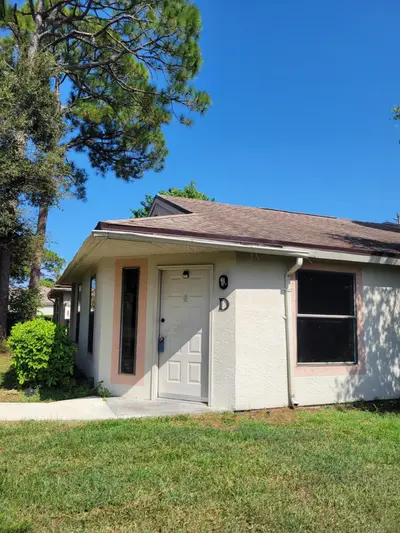 $132,000
2837 STONEWAY Lane D, Fort Pierce FL 34982
2 Chambres · 2 Salles de bain · 1,005 pi² · Maison de ville $110,000
7770 Tahiti Lane 208, Lake Worth FL 33467
2 Chambres · 2 Salles de bain · 1,200 pi² · Copropriété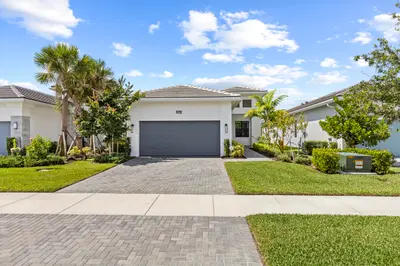 $499,000
15860 KEY BISCAYNE Lane, The Acreage FL 33470
2 Chambres · 2 Salles de bain · 1,677 pi² · Maison individuelle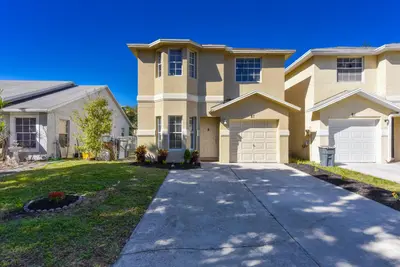 $345,000
87 Pheasant Run Boulevard, West Palm Beach FL 33415
3 Chambres · 3 Salles de bain · 1,367 pi² · Maison individuelle$489,000
9333 W 33rd Lane 9333, Hialeah Gardens FL 33018
3 chambres · 3 salles de bain · 1,545 pi² · Villa
Voir toutes les annonces de biens en difficulté avec carte et filtres.
Ce que signifie réellement « Foreclosure » dans une annonce
Six situations différentes sont toutes désignées par le terme « foreclosure », alors qu'une seule concerne une maison déjà détenue par la banque. Une maison appartenant à une banque ou REO est passée par la vente aux enchères et le prêteur détient le titre de propriété. Une annonce de saisie immobilière appartient encore à l'emprunteur et fait l'objet d'une procédure judiciaire. Une vente à perte autorisée concerne une maison dont la valeur est inférieure au montant du prêt hypothécaire, et pour laquelle le prêteur doit approuver le prix. Une annonce de vente aux enchères concerne un bien vendu sur une plateforme, avec une prime ajoutée à l'offre gagnante. Une vente successorale est la vente d'une maison par une succession après le décès du propriétaire. Et une pré-saisie n'est pas du tout une annonce : il s'agit d'une action en justice déposée au palais de justice du comté contre une maison que personne n'a mise en vente. Chaque situation possède ici sa propre page, avec son coût, sa durée et les problèmes susceptibles de survenir.
Où se trouvent les biens en difficulté
Miami-Dade possède le plus grand marché de biens en difficulté de Florida et la plus forte proportion de maisons appartenant à des banques, concentrée à Hialeah, Homestead, Miami Gardens et North Miami Beach. Celui de Broward est réparti dans tout le comté, avec des copropriétés à Hollywood, Lauderhill et North Lauderdale, ainsi que des maisons individuelles à Fort Lauderdale, Pompano Beach et dans le nord-ouest. Celui du comté de Palm Beach s'étend à West Palm Beach, Lake Worth Beach, Riviera Beach et Belle Glade, et présente une proportion exceptionnellement élevée de ventes successorales, car une grande partie de ses logements est détenue par les mêmes familles depuis des décennies. Chaque comté possède sa propre page avec ses annonces en temps réel.
Le piège des copropriétés dans South Florida
Lisez la lettre d'estoppel avant de vous laisser séduire par une copropriété bon marché. Depuis la loi sur la sécurité structurelle de 2022 et la fin des renonciations aux réserves, un immeuble ayant échoué à une inspection d'étape ou faisant l'objet d'une cotisation spéciale à six chiffres produit des unités vendues à une fraction du prix obtenu par l'immeuble voisin, et cette cotisation vous suit avec l'unité. Il en va de même pour un solde impayé auprès de l'association. C'est la manière la plus courante dont l'achat d'une copropriété en difficulté à Broward ou Miami-Dade se transforme en perte, et cela peut être entièrement évité en lisant trois documents avant de rédiger l'offre.
Comptant, financement et ce qui permet réellement de remporter l'offre
Les maisons appartenant à des banques et proposées au juste prix attirent plusieurs offres, et les banques privilégient la certitude au prix : preuve de fonds, courte période d'inspection et date de clôture fiable. Cela ne signifie pas que vous devez payer comptant. Les financements conventionnels, FHA et VA fonctionnent tous pour une maison appartenant à une banque en état finançable, et un prêt de rénovation FHA 203(k) couvre les maisons qui échoueraient à une évaluation ordinaire. Ce qui fait perdre une offre, c'est un acheteur qui n'est pas préapprouvé, qui a besoin d'une longue période d'inspection ou qui ne peut pas clôturer à la date indiquée dans l'avenant de la banque.
Ce que nous vérifions avant que vous ne fassiez une offre
Une recherche de titre de propriété visant les secondes hypothèques, les jugements, les privilèges liés au respect des codes, les arriérés de l'association et les permis ouverts. La facture fiscale, ainsi que la question de savoir si l'exonération homestead et le plafond Save Our Homes sont recalculés lors de la vente, ce qui peut doubler le coût de détention d'une maison que le propriétaire précédent détenait depuis vingt ans. L'estoppel de l'association et l'étude des réserves pour une copropriété. Le dossier judiciaire lorsqu'une procédure est en cours. Et la présence éventuelle d'occupants, car une maison appartenant à une banque avec un occupant implique une expulsion que vous reprenez à votre charge. Chacun de ces éléments peut être connu avant que vous ne soyez engagé.
Si votre maison fait l'objet d'une saisie immobilière
Vous avez plus de possibilités que ne le laissent penser les courriers reçus, mais elles se réduisent à mesure que la procédure avance vers le jugement : rétablir le prêt, négocier une modification ou une abstention temporaire avec le gestionnaire du prêt, vendre sur le marché libre si vous avez des fonds propres, réaliser une vente à perte autorisée si vous n'en avez pas, ou restituer le bien par acte tenant lieu de saisie. Vendre avant le jugement protège généralement mieux votre crédit que de perdre la maison lors de la vente du greffier et, lorsque la maison vaut plus que la dette, cela place l'excédent dans votre poche au lieu de le laisser être réclamé auprès du registre du tribunal. BreakThru Realty est une agence de courtage agréée en Florida, et non un service de sauvetage en cas de saisie immobilière ; nous ne facturons jamais de frais initiaux à un propriétaire, et la conversation ne coûte rien.
Saisies immobilières par type de vente
Saisies immobilières par comté
Saisies immobilières en Florida : questions fréquemment posées
- Avez-vous une liste de maisons saisies À vendre ?
- Oui. Chaque maison appartenant à une banque, annonce de saisie immobilière, bien vendu aux enchères et vente successorale actuellement présente sur le MLS dans South Florida figure sur ce site, mis à jour tout au long de la journée, avec une page propre à chaque catégorie. Ce qu'aucun site ne peut honnêtement vous fournir, c'est une liste de pré-saisies À vendre, car une pré-saisie est un dépôt judiciaire visant une maison dont le propriétaire n'a pas décidé de vendre.
- Quelle est la différence entre une pré-saisie, une saisie immobilière et une maison appartenant à une banque ?
- Il s'agit de trois étapes d'une même chronologie. La pré-saisie commence lorsque le prêteur intente une action en justice et enregistre un lis pendens, tandis que le propriétaire détient encore la maison. La saisie immobilière correspond au déroulement de cette procédure devant le tribunal, et une maison mise en vente pendant celle-ci est une annonce de saisie immobilière. Une maison appartenant à une banque, ou REO, est le résultat de la vente aux enchères lorsque personne n'a offert suffisamment et que le prêteur a pris le titre de propriété. C'est la maison appartenant à une banque que vous pouvez simplement aller acheter.
- Les saisies immobilières sont-elles moins chères que les maisons ordinaires ?
- Parfois, et rarement autant que les gens l'imaginent. Les banques fixent le prix des maisons leur appartenant à partir d'une opinion de valeur d'un courtier, au niveau ou légèrement en dessous du marché compte tenu de leur état, et une maison en bon état dans un bon secteur peut se vendre au-dessus du prix demandé dans un marché concurrentiel. La véritable réduction correspond à l'état du bien et au risque, qui est précisément ce que vous assumez.
- Puis-je acheter une saisie immobilière avec un prêt hypothécaire ?
- Oui, si la maison est dans un état finançable. Les prêts conventionnels, FHA et VA fonctionnent tous pour les achats de maisons appartenant à des banques et de biens en vente à perte autorisée. Les maisons avec un toit défectueux, une cuisine manquante ou aucun système fonctionnel ne réussiront pas l'évaluation, et elles sont vendues à des acheteurs comptant ou à des emprunteurs utilisant un prêt de rénovation tel que le FHA 203(k).
- Combien de temps faut-il pour acheter un bien en difficulté ?
- Une maison appartenant à une banque est clôturée selon un calendrier normal, de trente à quarante-cinq jours. Une vente à perte autorisée prend de trois à six mois, car le prêteur doit approuver le prix. Une vente successorale prend de soixante à quatre-vingt-dix jours et parfois une ordonnance du tribunal. Une annonce de saisie immobilière dépend de la procédure, et la vente peut être devancée par la date de la vente aux enchères du greffier si personne ne gère ce calendrier.
- Quelle est la différence entre une annonce de vente aux enchères sur le MLS et la vente aux enchères du tribunal ?
- Une annonce de vente aux enchères sur ce site concerne une maison proposée à la vente aux enchères, généralement en ligne, que vous pouvez visiter et inspecter au préalable, avec une prime d'acheteur ajoutée à l'offre gagnante. La vente de saisie immobilière du greffier est organisée par le comté, se fait comptant, est payable dans les heures qui suivent et ne comprend ni inspection, ni assurance de titre, ni garantie que la maison est vide.
- Dois-je payer des frais pour acheter une saisie immobilière par l'intermédiaire de BreakThru Realty ?
- La rémunération du courtier est négociable et convenue par écrit avant la visite. Pour la plupart des annonces de maisons appartenant à des banques, le vendeur propose de payer le courtier de l'acheteur, comme dans beaucoup d'autres ventes, ce qui peut réduire ou supprimer les frais que vous payez directement. Vous bénéficiez d'un agent agréé pour effectuer les recherches, organiser les visites, réaliser les vérifications du titre et des privilèges, lire l'avenant de la banque et négocier.