Casas en venta corta en South Florida
Casas anunciadas por menos del saldo de la hipoteca, aún pendientes de la aprobación del prestamista, directamente de MLS y actualizadas durante todo el día.
Una venta corta es una vivienda cuyo valor es inferior a lo que se debe por ella, en la que el prestamista acepta los fondos de la venta y libera su gravamen por menos del saldo total. El propietario sigue siendo dueño de la vivienda y sigue firmando el contrato, pero el banco tiene poder de veto sobre el precio, los costos de cierre y, a menudo, la comisión, y ejerce ese poder lentamente. Lo normal es esperar de treinta a noventa días por una respuesta, y una segunda hipoteca o una aseguradora hipotecaria agrega otra aprobación a la cadena. A los compradores que tienen éxito en este proceso no les importa esperar, mantienen vigente su financiamiento durante la demora y no han avisado ya que dejarán su alquiler. A cambio, a menudo obtienen una vivienda en mucho mejor estado que una propiedad del banco, porque alguien ha vivido en ella y le ha dado mantenimiento todo el tiempo.
A continuación se muestran los 48 anuncios más nuevos; vea todas las coincidencias con mapa y filtros.
$1,380,000
9614 Kenley Court, Parkland FL 33076
5 habitaciones · 4 baños · 3,972 pies² · Residencia unifamiliar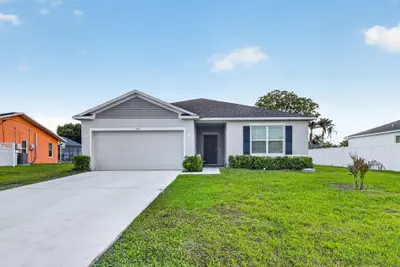 $385,000
535 SW Butler Avenue, Port St. Lucie FL 34983
4 habitaciones · 2 baños · 1,874 pies² · Residencia unifamiliar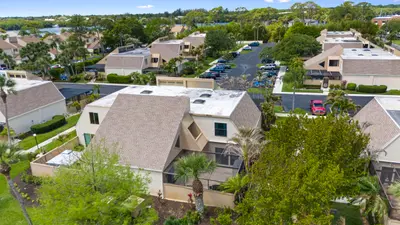 $290,000
1100 SE MITCHELL Avenue 204, Port St. Lucie FL 34952
2 habitaciones · 2 baños · 1,764 pies² · Villa$899,000
18250 NW 86th Avenue, Hialeah FL 33015
3 habitaciones · 2 baños · 1,988 pies² · Residencia unifamiliar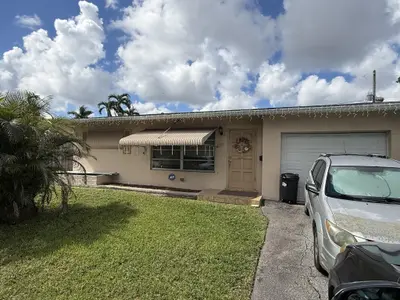 $350,000
2287 NW 81ST Avenue, Sunrise FL 33322
2 habitaciones · 1 baños · 1,058 pies² · Residencia unifamiliar$350,000
12863 SW 233rd Terrace, Homestead FL 33032
3 habitaciones · 3 baños · 1,393 pies² · Residencia unifamiliar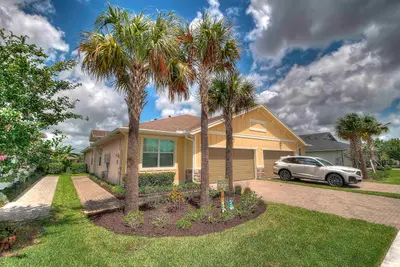 $494,000
1307 Tangled Orchard Trace, Loxahatchee FL 33470
3 habitaciones · 2 baños · 1,952 pies² · Villa$289,000
3015 N Ocean Boulevard 4L, Fort Lauderdale FL 33308
2 habitaciones · 2 baños · 1,328 pies² · Condominio$340,000
2348 SE 12th Court, Homestead FL 33035
4 habitaciones · 3 baños · 1,374 pies² · Casa adosada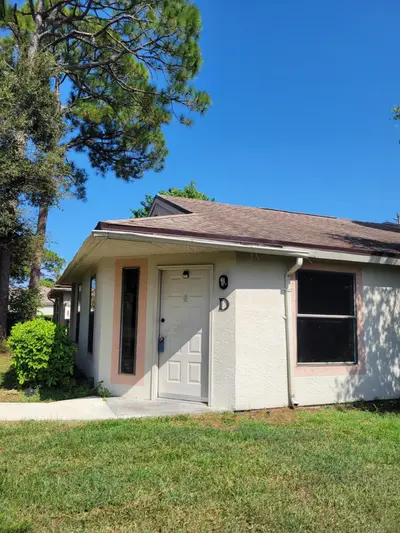 $132,000
2837 STONEWAY Lane D, Fort Pierce FL 34982
2 habitaciones · 2 baños · 1,005 pies² · Casa adosada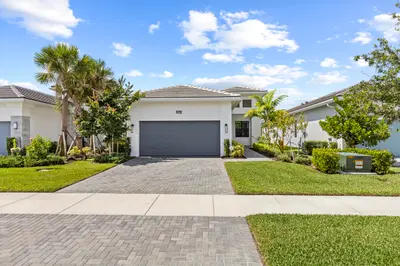 $499,000
15860 KEY BISCAYNE Lane, The Acreage FL 33470
2 habitaciones · 2 baños · 1,677 pies² · Residencia unifamiliar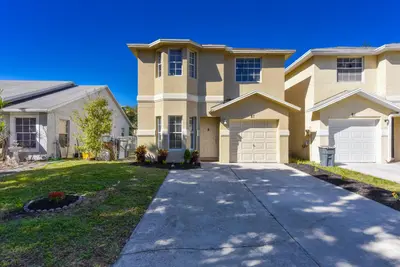 $345,000
87 Pheasant Run Boulevard, West Palm Beach FL 33415
3 habitaciones · 3 baños · 1,367 pies² · Residencia unifamiliar$74,000
1331 Algiers Street, Port Charlotte FL 33980
4 habitaciones · 2 baños · Residencia unifamiliar$299,900
12 S Valencia Drive 5-4, Davie FL 33324
3 habitaciones · 3 baños · 1,590 pies² · Condominio $250,000
7204 NW 68th Street, Tamarac FL 33321
2 habitaciones · 2 baños · 1,716 pies² · Residencia unifamiliar$220,000
4705 NW 44th Court, Tamarac FL 33319
2 habitaciones · 1 baños · 1,102 pies² · Residencia unifamiliar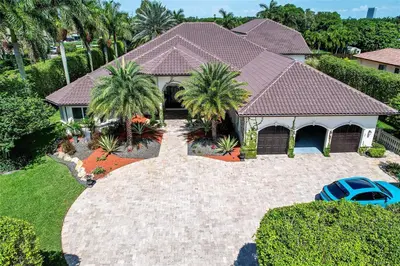 $2,500,000
1203 NW 121st Avenue, Plantation FL 33323
4 habitaciones · 5 baños · 5,143 pies² · Residencia unifamiliar$457,000
1534 SW Abingdon Avenue, Port St. Lucie FL 34953
4 habitaciones · 3 baños · 2,337 pies² · Residencia unifamiliar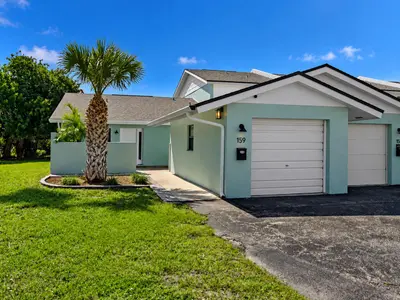 $399,000
159 Kristi Drive, Indian Harbour Beach FL 32937
2 habitaciones · 2 baños · 1,218 pies² · Casa adosada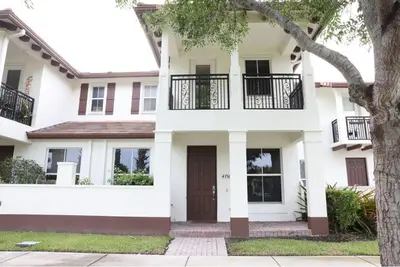 $430,000
4758 Sierra Lane, Coconut Creek FL 33073
3 habitaciones · 3 baños · 1,768 pies² · Casa adosada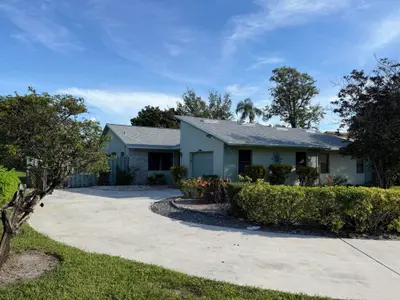 $225,000
866 NW 25TH Avenue, Delray Beach FL 33445
2 habitaciones · 2 baños · 1,180 pies² · Villa$190,000
5225 Monterey Circle G, Delray Beach FL 33484
3 habitaciones · 3 baños · 1,793 pies² · Casa adosada $320,000
5722 DEWBERRY Way, West Palm Beach FL 33415
3 habitaciones · 2 baños · 1,253 pies² · Residencia unifamiliar$155,000
11905 NE 2nd Avenue C301, North Miami FL 33161
2 habitaciones · 2 baños · 1,046 pies² · Condominio$610,000
8953 SW 53rd Street, Cooper City FL 33328
3 habitaciones · 2 baños · 1,745 pies² · Residencia unifamiliar$469,000
3700 NW 25th Street, Lauderdale Lakes FL 33311
4 habitaciones · 2 baños · 1,798 pies² · Residencia unifamiliar$275,000
2732 NW 5th Street, Pompano Beach FL 33069
3 habitaciones · 1 baños · 963 pies² · Residencia unifamiliar$325,000
436 NW 11th Avenue, Florida City FL 33034
3 habitaciones · 3 baños · 1,715 pies² · Casa adosada $299,999
2029 Winners Circle 2029, North Lauderdale FL 33068
2 habitaciones · 2 baños · 1,186 pies² · Casa adosada$378,400
2556 Harmonia Hammock Road, St. Cloud FL 34773
5 habitaciones · 3 baños · Residencia unifamiliar$380,000
249 NE 3rd Court, Florida City FL 33034
3 habitaciones · 3 baños · 1,376 pies² · Casa adosada$219,900
41 Dogwood Loop, FL 34472
3 habitaciones · 2 baños · Residencia unifamiliar $225,000
4938 NW 54th Court, Tamarac FL 33319
2 habitaciones · 1 baños · 1,007 pies² · Residencia unifamiliar$569,000
23745 SW 108th Place, Homestead FL 33032
3 habitaciones · 2 baños · 1,644 pies² · Residencia unifamiliar $779,000
2854 Primrose Place, Oakland Park FL 33309
4 habitaciones · 3 baños · 2,206 pies² · Residencia unifamiliar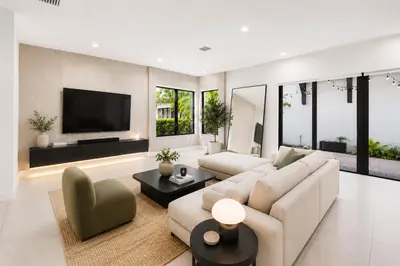 $949,900
8272 NW 44th Terrace, Doral FL 33166
3 habitaciones · 4 baños · 2,204 pies² · Residencia unifamiliar$115,000
1101 Colony Point Circle 206, Pembroke Pines FL 33026
1 habitaciones · 2 baños · 773 pies² · Condominio$499,500
11570 SW 5th Street, Sweetwater FL 33174
3 habitaciones · 2 baños · 1,401 pies² · Residencia unifamiliar$280,000
7124 Woodmont Avenue, Tamarac FL 33321
3 habitaciones · 3 baños · 1,440 pies² · Casa adosada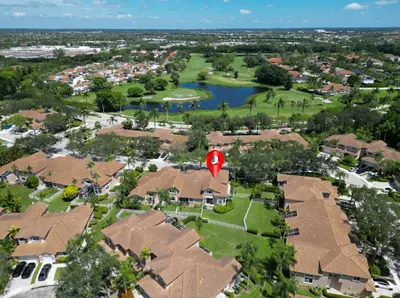 $520,000
15822 SW 10th Street, Pembroke Pines FL 33027
3 habitaciones · 3 baños · 1,687 pies² · Casa adosada$300,000
726 Phippen Waiters Road, Dania Beach FL 33004
3 habitaciones · 2 baños · 864 pies² · Residencia unifamiliar$350,000
1236 Jann Avenue, Opa-Locka FL 33054
2 habitaciones · 1 baños · 837 pies² · Residencia unifamiliar$275,000
1800 NE 114th Street 1505, Miami FL 33181
2 habitaciones · 3 baños · 1,950 pies² · Condominio$365,000
11764 SW 245th Terrace, Homestead FL 33032
3 habitaciones · 3 baños · 1,328 pies² · Casa adosada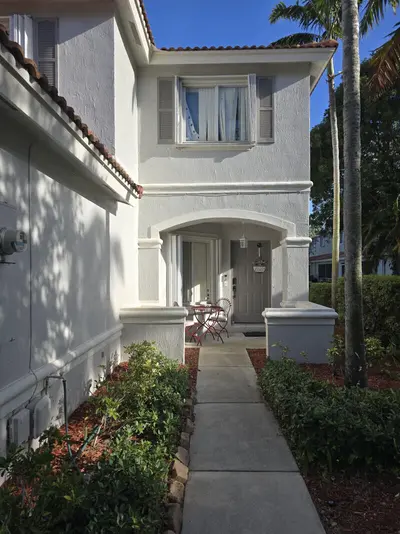 $285,000
6511 Sandy Bank Terrace, Riviera Beach FL 33407
3 habitaciones · 3 baños · 1,645 pies² · Casa adosada$315,000
16284 SW 292nd Street, Homestead FL 33033
3 habitaciones · 3 baños · 1,393 pies² · Casa adosada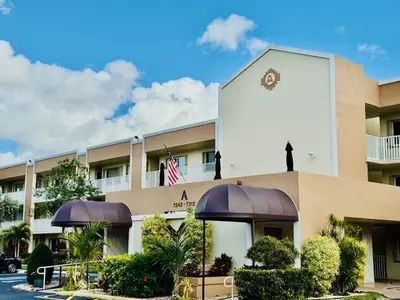 $169,500
7302 S Devon Drive 307, Tamarac FL 33321
2 habitaciones · 2 baños · 1,238 pies² · Condominio$515,000
4910 NW 48th Lane, Tamarac FL 33319
3 habitaciones · 2 baños · 1,616 pies² · Residencia unifamiliar
Preguntas frecuentes sobre las ventas cortas
- ¿Cuánto tarda una venta corta?
- Planifique de tres a seis meses desde el contrato hasta el cierre. La revisión de mitigación de pérdidas del prestamista por sí sola normalmente tarda de treinta a noventa días, y cada acreedor con un gravamen adicional, aseguradora hipotecaria o aprobación del inversionista agrega tiempo al proceso. Una venta corta no es la compra adecuada si necesita mudarse a una vivienda para una fecha determinada.
- ¿El precio de lista es el precio real?
- No necesariamente. Hasta que el prestamista revise el expediente, el precio de lista es la estimación del agente del vendedor sobre lo que aceptará el banco, y el banco puede responder y exigir más. Verificamos si el precio ya fue aprobado mediante una oferta anterior, lo cual es el mejor indicador individual de que una venta corta realmente se concretará.
- ¿Las ventas cortas están en mejor estado que las propiedades del banco?
- Por lo general, sí. El propietario todavía vive allí, los servicios públicos están activos, los electrodomésticos están instalados y usted recibe una declaración auténtica del vendedor. La dificultad financiera está en la hipoteca, no necesariamente en la vivienda.
- ¿Puedo obtener una hipoteca para una venta corta?
- Sí. Debido a que la vivienda generalmente está en condiciones aptas para obtener financiamiento, funcionan los préstamos convencionales y el financiamiento FHA y VA. El problema práctico es el tiempo: tanto el bloqueo de la tasa como la aprobación del préstamo vencen, por lo que su prestamista debe comprender los plazos de las ventas cortas.
- ¿Una venta corta es lo mismo que una preejecución hipotecaria?
- La mayoría de las ventas cortas son preejecuciones hipotecarias, porque el propietario normalmente está atrasado en los pagos o se dirige hacia esa situación. La diferencia es que una venta corta está en el mercado y una preejecución hipotecaria a menudo no lo está. Si usted es el propietario y está atrasado en los pagos, una venta corta es una de las alternativas disponibles, y podemos guiarlo durante el proceso.
¿Enfrenta una ejecución hipotecaria en su propia vivienda?
Vender antes de la sentencia generalmente protege mejor su crédito que perder la vivienda en la venta del secretario del tribunal y, cuando hay plusvalía, pone el excedente en su bolsillo en lugar de dejarlo en el registro judicial. Averigüe cuánto vale su vivienda hoy, solicite una oferta en efectivo, o lea cuáles son sus opciones después de recibir la notificación.