Propiedades en preejecución hipotecaria en South Florida: Cómo encontrarlas
Una propiedad en preejecución hipotecaria es una vivienda cuyo propietario ha recibido una demanda de ejecución hipotecaria, pero aún no la ha perdido. Así funciona el proceso en Florida, de dónde proviene realmente la información y cómo comunicarse con estos propietarios antes que los demás.
Una ejecución hipotecaria en Florida comienza cuando el prestamista presenta una demanda y registra un lis pendens, un aviso público de que la vivienda es objeto de un litigio, en la oficina del secretario del condado. Desde esa presentación hasta que el secretario vende la vivienda en una subasta, la propiedad está en preejecución hipotecaria, y ese período suele durar un año o más. Lo crucial es que el propietario todavía es dueño de la vivienda. Nadie tiene que venderla, no hay ningún anuncio y no existe una sección de preejecuciones hipotecarias en el MLS, por lo que ningún sitio web puede ofrecerle una lista completa de propiedades en preejecución hipotecaria en venta: casi ninguna está en venta. Lo que existe en su lugar son registros públicos. Las presentaciones de lis pendens pueden consultarse en las oficinas de los secretarios de los condados de Broward, Miami-Dade y Palm Beach, y los servicios de datos pagados vuelven a empaquetar esas mismas presentaciones como oportunidades de contacto. Comunicarse con esos propietarios implica contacto directo, lo cual está regulado en Florida: los propietarios de viviendas en ejecución hipotecaria están protegidos por la ley de rescate de ejecuciones hipotecarias y por las reglas de Do Not Call, y un acercamiento torpe es tanto ilegal como ineficaz. Las formas realistas de participar son las ventas cortas que ya están en el mercado, una oferta en la subasta del tribunal y una campaña de contacto paciente y conforme a las normas dirigida a propietarios que acaban de recibir la demanda. Trabajamos con las tres opciones y le diremos honestamente cuál se ajusta a lo que usted intenta hacer.
Propiedades en preejecución hipotecaria que realmente están en venta: Ventas cortas
Estos son anuncios de ventas cortas, no una lista de propiedades en preejecución hipotecaria. Una venta corta es una propiedad en preejecución hipotecaria cuyo propietario ha decidido vender antes de la subasta, lo que la convierte en la única parte del mercado de preejecuciones hipotecarias que usted puede visitar, inspeccionar y financiar hoy.
A continuación se muestran los 48 anuncios más nuevos; vea todas las coincidencias con mapa y filtros.
$1,380,000
9614 Kenley Court, Parkland FL 33076
5 habitaciones · 4 baños · 3,972 pies² · Residencia unifamiliar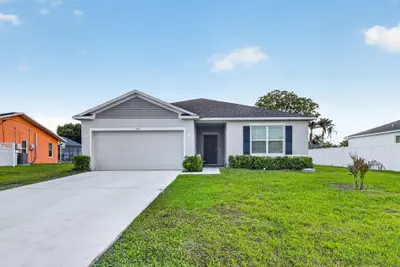 $385,000
535 SW Butler Avenue, Port St. Lucie FL 34983
4 habitaciones · 2 baños · 1,874 pies² · Residencia unifamiliar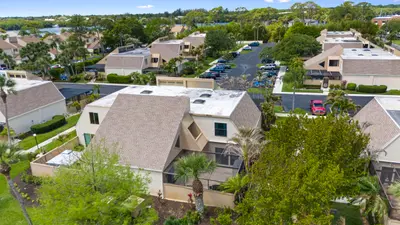 $290,000
1100 SE MITCHELL Avenue 204, Port St. Lucie FL 34952
2 habitaciones · 2 baños · 1,764 pies² · Villa$899,000
18250 NW 86th Avenue, Hialeah FL 33015
3 habitaciones · 2 baños · 1,988 pies² · Residencia unifamiliar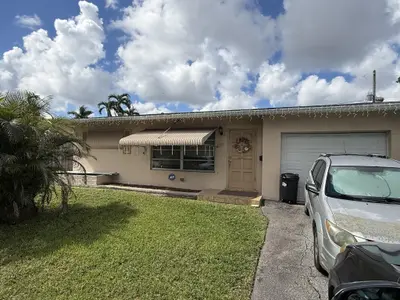 $350,000
2287 NW 81ST Avenue, Sunrise FL 33322
2 habitaciones · 1 baños · 1,058 pies² · Residencia unifamiliar$350,000
12863 SW 233rd Terrace, Homestead FL 33032
3 habitaciones · 3 baños · 1,393 pies² · Residencia unifamiliar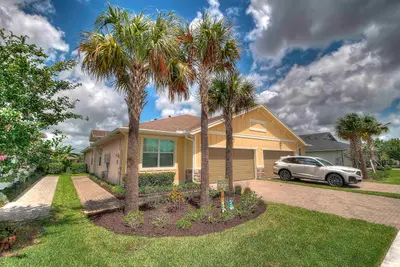 $494,000
1307 Tangled Orchard Trace, Loxahatchee FL 33470
3 habitaciones · 2 baños · 1,952 pies² · Villa$289,000
3015 N Ocean Boulevard 4L, Fort Lauderdale FL 33308
2 habitaciones · 2 baños · 1,328 pies² · Condominio$340,000
2348 SE 12th Court, Homestead FL 33035
4 habitaciones · 3 baños · 1,374 pies² · Casa adosada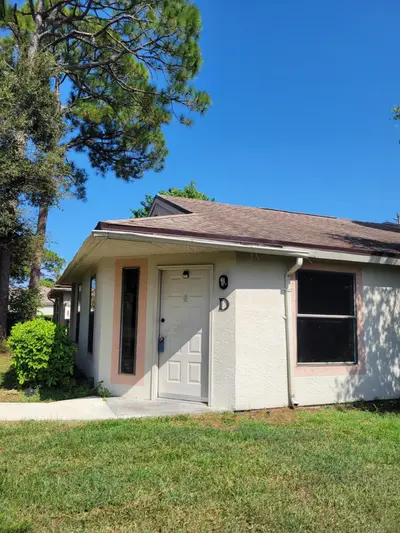 $132,000
2837 STONEWAY Lane D, Fort Pierce FL 34982
2 habitaciones · 2 baños · 1,005 pies² · Casa adosada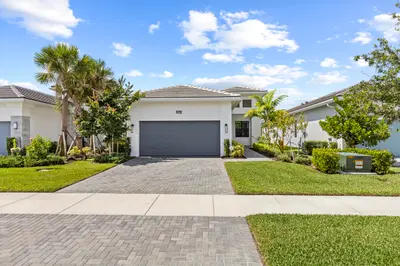 $499,000
15860 KEY BISCAYNE Lane, The Acreage FL 33470
2 habitaciones · 2 baños · 1,677 pies² · Residencia unifamiliar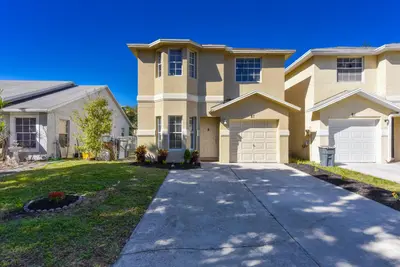 $345,000
87 Pheasant Run Boulevard, West Palm Beach FL 33415
3 habitaciones · 3 baños · 1,367 pies² · Residencia unifamiliar$74,000
1331 Algiers Street, Port Charlotte FL 33980
4 habitaciones · 2 baños · Residencia unifamiliar$299,900
12 S Valencia Drive 5-4, Davie FL 33324
3 habitaciones · 3 baños · 1,590 pies² · Condominio $250,000
7204 NW 68th Street, Tamarac FL 33321
2 habitaciones · 2 baños · 1,716 pies² · Residencia unifamiliar$220,000
4705 NW 44th Court, Tamarac FL 33319
2 habitaciones · 1 baños · 1,102 pies² · Residencia unifamiliar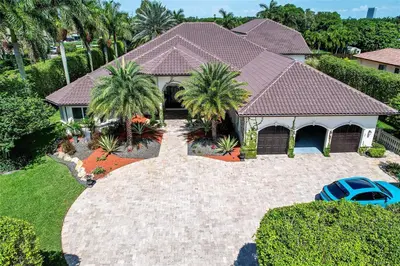 $2,500,000
1203 NW 121st Avenue, Plantation FL 33323
4 habitaciones · 5 baños · 5,143 pies² · Residencia unifamiliar$457,000
1534 SW Abingdon Avenue, Port St. Lucie FL 34953
4 habitaciones · 3 baños · 2,337 pies² · Residencia unifamiliar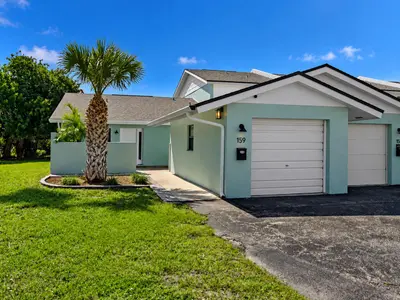 $399,000
159 Kristi Drive, Indian Harbour Beach FL 32937
2 habitaciones · 2 baños · 1,218 pies² · Casa adosada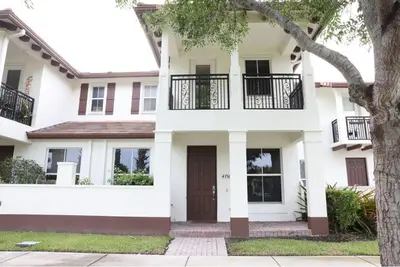 $430,000
4758 Sierra Lane, Coconut Creek FL 33073
3 habitaciones · 3 baños · 1,768 pies² · Casa adosada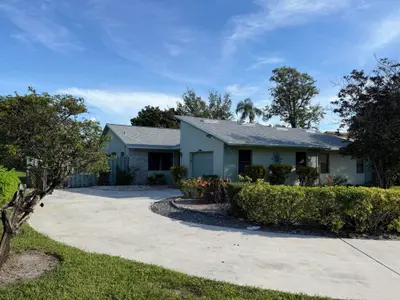 $225,000
866 NW 25TH Avenue, Delray Beach FL 33445
2 habitaciones · 2 baños · 1,180 pies² · Villa$190,000
5225 Monterey Circle G, Delray Beach FL 33484
3 habitaciones · 3 baños · 1,793 pies² · Casa adosada $320,000
5722 DEWBERRY Way, West Palm Beach FL 33415
3 habitaciones · 2 baños · 1,253 pies² · Residencia unifamiliar$155,000
11905 NE 2nd Avenue C301, North Miami FL 33161
2 habitaciones · 2 baños · 1,046 pies² · Condominio$610,000
8953 SW 53rd Street, Cooper City FL 33328
3 habitaciones · 2 baños · 1,745 pies² · Residencia unifamiliar$469,000
3700 NW 25th Street, Lauderdale Lakes FL 33311
4 habitaciones · 2 baños · 1,798 pies² · Residencia unifamiliar$275,000
2732 NW 5th Street, Pompano Beach FL 33069
3 habitaciones · 1 baños · 963 pies² · Residencia unifamiliar$325,000
436 NW 11th Avenue, Florida City FL 33034
3 habitaciones · 3 baños · 1,715 pies² · Casa adosada $299,999
2029 Winners Circle 2029, North Lauderdale FL 33068
2 habitaciones · 2 baños · 1,186 pies² · Casa adosada$378,400
2556 Harmonia Hammock Road, St. Cloud FL 34773
5 habitaciones · 3 baños · Residencia unifamiliar$380,000
249 NE 3rd Court, Florida City FL 33034
3 habitaciones · 3 baños · 1,376 pies² · Casa adosada$219,900
41 Dogwood Loop, FL 34472
3 habitaciones · 2 baños · Residencia unifamiliar $225,000
4938 NW 54th Court, Tamarac FL 33319
2 habitaciones · 1 baños · 1,007 pies² · Residencia unifamiliar$569,000
23745 SW 108th Place, Homestead FL 33032
3 habitaciones · 2 baños · 1,644 pies² · Residencia unifamiliar $779,000
2854 Primrose Place, Oakland Park FL 33309
4 habitaciones · 3 baños · 2,206 pies² · Residencia unifamiliar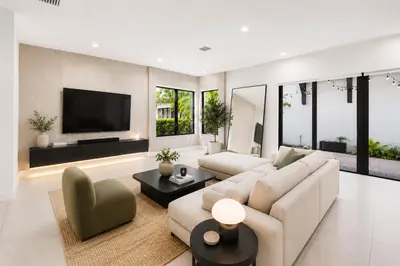 $949,900
8272 NW 44th Terrace, Doral FL 33166
3 habitaciones · 4 baños · 2,204 pies² · Residencia unifamiliar$115,000
1101 Colony Point Circle 206, Pembroke Pines FL 33026
1 habitaciones · 2 baños · 773 pies² · Condominio$499,500
11570 SW 5th Street, Sweetwater FL 33174
3 habitaciones · 2 baños · 1,401 pies² · Residencia unifamiliar$280,000
7124 Woodmont Avenue, Tamarac FL 33321
3 habitaciones · 3 baños · 1,440 pies² · Casa adosada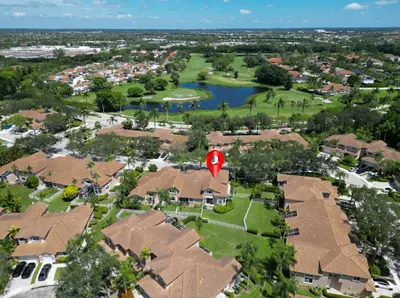 $520,000
15822 SW 10th Street, Pembroke Pines FL 33027
3 habitaciones · 3 baños · 1,687 pies² · Casa adosada$300,000
726 Phippen Waiters Road, Dania Beach FL 33004
3 habitaciones · 2 baños · 864 pies² · Residencia unifamiliar$350,000
1236 Jann Avenue, Opa-Locka FL 33054
2 habitaciones · 1 baños · 837 pies² · Residencia unifamiliar$275,000
1800 NE 114th Street 1505, Miami FL 33181
2 habitaciones · 3 baños · 1,950 pies² · Condominio$365,000
11764 SW 245th Terrace, Homestead FL 33032
3 habitaciones · 3 baños · 1,328 pies² · Casa adosada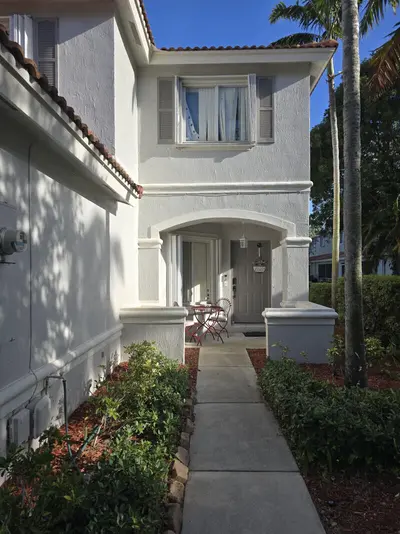 $285,000
6511 Sandy Bank Terrace, Riviera Beach FL 33407
3 habitaciones · 3 baños · 1,645 pies² · Casa adosada$315,000
16284 SW 292nd Street, Homestead FL 33033
3 habitaciones · 3 baños · 1,393 pies² · Casa adosada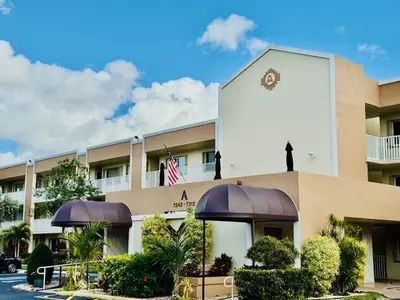 $169,500
7302 S Devon Drive 307, Tamarac FL 33321
2 habitaciones · 2 baños · 1,238 pies² · Condominio$515,000
4910 NW 48th Lane, Tamarac FL 33319
3 habitaciones · 2 baños · 1,616 pies² · Residencia unifamiliar
Preguntas frecuentes sobre las preejecuciones hipotecarias
- ¿Puedo ver una lista de propiedades en preejecución hipotecaria en venta?
- No como anuncios, porque una preejecución hipotecaria es una presentación judicial, no una vivienda en el mercado. El propietario ha sido demandado, pero no ha decidido vender, así que no hay nada en el MLS que mostrarle. Los sitios que anuncian propiedades en preejecución hipotecaria le están mostrando presentaciones de lis pendens de los condados, que son registros públicos, o ventas cortas, que es lo que contiene la lista de esta página.
- ¿De dónde provienen realmente los datos de las preejecuciones hipotecarias?
- Del secretario del tribunal de cada condado. Cuando un prestamista demanda, registra un lis pendens contra la propiedad, y esa presentación es pública. Los condados de Broward, Miami-Dade y Palm Beach publican registros oficiales que se pueden consultar. Los servicios comerciales de datos compran o extraen esos registros y luego los venden como oportunidades de contacto, por lo que los mismos nombres aparecen en todas las listas pagadas.
- ¿Cómo compro una propiedad en preejecución hipotecaria?
- Hay tres opciones. Comprar una venta corta, en la que el propietario ya ha decidido vender y el prestamista participa, que es la única opción con inspección, financiamiento y seguro de título. Hacer una oferta en la subasta de ejecución hipotecaria del secretario, que requiere efectivo, es tal como está y sin verla. O comunicarse directamente con el propietario y comprar antes de que ocurra cualquiera de las dos opciones, lo cual requiere tiempo y está sujeto a ciertas reglas.
- ¿Es legal comunicarse con un propietario cuya vivienda está en ejecución hipotecaria?
- Sí, dentro de ciertos límites, y Florida toma esos límites en serio. El Capítulo 501 de los Estatutos de Florida regula los servicios de rescate relacionados con ejecuciones hipotecarias y lo que se puede prometer; las reglas federales y estatales de Do Not Call restringen las llamadas y los mensajes de texto no solicitados, y cualquier acuerdo de compra de capital con un propietario en incumplimiento incluye requisitos de divulgación y cancelación. Mantenemos este contacto conforme a las normas, por escrito y supervisado por el corredor.
- Soy el propietario y he recibido la demanda. ¿Cuáles son mis opciones?
- Tiene más opciones de las que cree, y disminuyen a medida que avanza el caso. Puede restablecer el préstamo pagando los atrasos, solicitar una modificación o una indulgencia de pago al administrador del préstamo, vender la vivienda en el mercado si tiene capital, venderla mediante una venta corta si no lo tiene, o devolver la propiedad mediante una escritura en lugar de ejecución hipotecaria. Vender antes de la sentencia generalmente protege mejor su crédito y, cuando hay capital, pone el excedente en su bolsillo en lugar de dejarlo en el registro del secretario. Analizaremos los números con usted y le diremos cuál es su situación, sin obligación y sin costo.
- ¿Me dirán cuánto vale mi vivienda si estoy atrasado en mis pagos?
- Sí, y es gratis. Solicite una valoración o una oferta en efectivo a través de los formularios de esta página. Si una venta tradicional le deja más dinero neto que una oferta en efectivo, se lo diremos, aunque para nosotros ese sea el camino más lento, porque lo importante es que usted tome la decisión con números reales a la vista.