Ejecuciones hipotecarias y casas propiedad de bancos En venta en South Florida
Casas propiedad de bancos, anuncios de ejecuciones hipotecarias, ventas cortas, propiedades en subasta y ventas de propiedades sucesorales en el MLS de Broward, Miami-Dade y Palm Beach, actualizados durante todo el día. Un agente con licencia de BreakThru verifica el título, los gravámenes y los registros de la asociación antes de que usted haga una oferta, y explica cuánto cuesta cada tipo de venta en tiempo y riesgo.
Los anuncios de propiedades en dificultades más recientes en South Florida
Propiedades propiedad de bancos, ejecuciones hipotecarias, ventas cortas, subastas y propiedades sucesorales en un solo lugar, comenzando por las más recientes, directamente del MLS y actualizadas durante todo el día.
$299,000
6403 Dryden Court, Boynton Beach FL 33436
2 habitaciones · 3 baños · 1,369 pies² · Casa adosada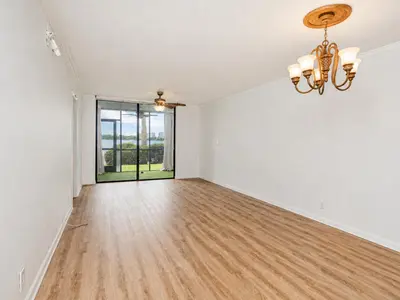 $189,000
110 LAKE EMERALD Drive 103, Oakland Park FL 33309
2 habitaciones · 2 baños · 920 pies² · Condominio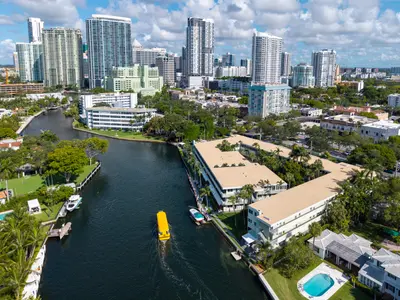 $450,000
1000 SE 4th Street 323, Fort Lauderdale FL 33301
2 habitaciones · 2 baños · 850 pies² · Condominio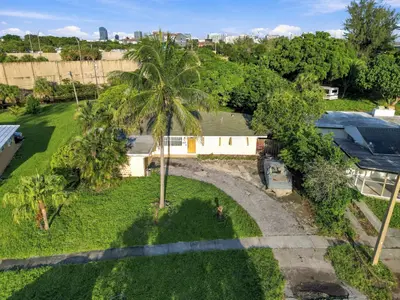 $350,000
430 N Ware Drive, West Palm Beach FL 33409
3 habitaciones · 2 baños · 1,352 pies² · Residencia unifamiliar$1,380,000
9614 Kenley Court, Parkland FL 33076
5 habitaciones · 4 baños · 3,972 pies² · Residencia unifamiliar$575,000
8115 W 8th Court, Hialeah FL 33014
3 habitaciones · 3 baños · 1,976 pies² · Casa adosada$349,999
133 NE 2nd Avenue 3410, Miami FL 33132
1 habitaciones · 1 baños · 620 pies² · Condominio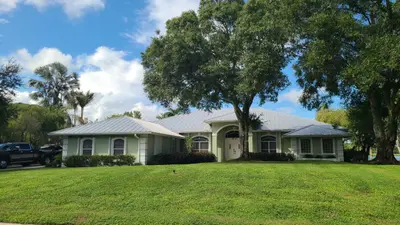 $1,001,000
5530 SW Orchid Bay Drive, Palm City FL 34990
4 habitaciones · 3 baños · 2,817 pies² · Residencia unifamiliar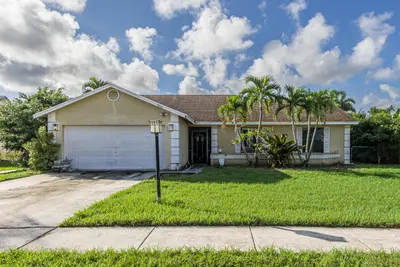 $475,000
8800 PLACID Terrace, Lake Worth FL 33467
3 habitaciones · 2 baños · 1,660 pies² · Residencia unifamiliar $200,000
5718 NW 86TH Terrace, Tamarac FL 33321
2 habitaciones · 1 baños · 1,124 pies² · Residencia unifamiliar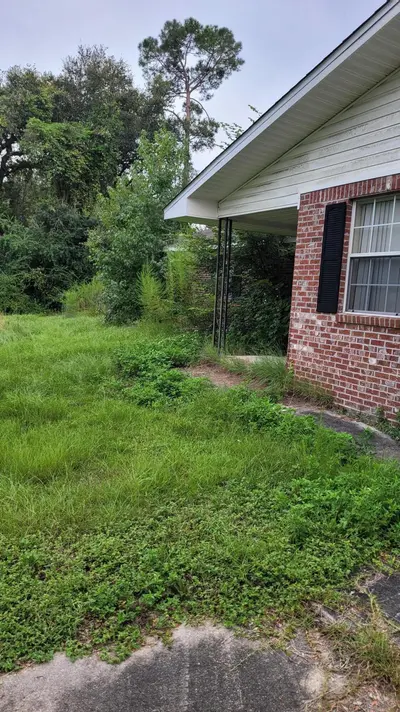 $169,000
3335 PEANUT Road, Cottondale FL 32431
3 habitaciones · 2 baños · 1,992 pies² · Residencia unifamiliar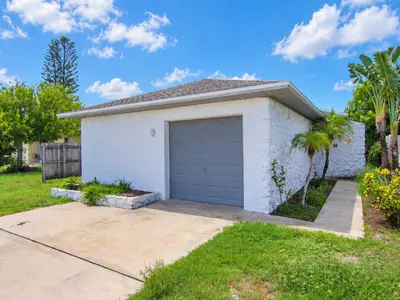 $259,900
135 S KENNETH Court, Merritt Island FL 32952
2 habitaciones · 2 baños · 958 pies² · Residencia unifamiliar $385,000
535 SW Butler Avenue, Port St. Lucie FL 34983
4 habitaciones · 2 baños · 1,874 pies² · Residencia unifamiliar $155,900
2309 PARK Lane 210, Hollywood FL 33021
2 habitaciones · 2 baños · 909 pies² · Condominio$245,000
3955 Village Drive D, Delray Beach FL 33445
3 habitaciones · 3 baños · 1,326 pies² · Casa adosada $290,000
1100 SE MITCHELL Avenue 204, Port St. Lucie FL 34952
2 habitaciones · 2 baños · 1,764 pies² · Villa $425,000
992 Ridgeland Path, The Villages FL 32162
3 habitaciones · 2 baños · 1,703 pies² · Residencia unifamiliar$545,000
18396 SW 138th Court, Miami FL 33177
4 habitaciones · 2 baños · 1,909 pies² · Residencia unifamiliar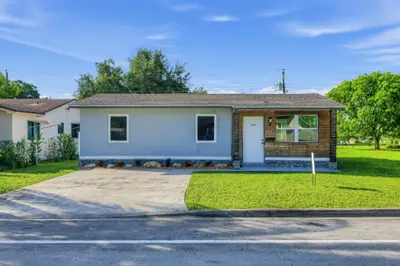 $359,900
3040 NW 8TH Place, Fort Lauderdale FL 33311
3 habitaciones · 1 baños · 1,052 pies² · Residencia unifamiliar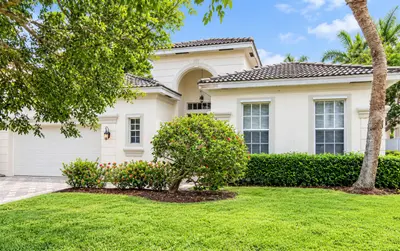 $604,300
1704 ANNANDALE Circle, Royal Palm Beach FL 33411
3 habitaciones · 2 baños · 2,232 pies² · Residencia unifamiliar$590,000
21200 NW 29th Avenue, Miami Gardens FL 33056
4 habitaciones · 2 baños · 1,080 pies² · Residencia unifamiliar$899,000
18250 NW 86th Avenue, Hialeah FL 33015
3 habitaciones · 2 baños · 1,988 pies² · Residencia unifamiliar$550,000
, Miami FL 33177
3 habitaciones · 2 baños · 1,403 pies² · Residencia unifamiliar$100,000
5055 Collins Avenue CAB16, Miami Beach FL 33140
0 habitaciones · 1 baños · 152 pies² · Casa adosada$943,000
15261 SW 26th Terrace, Miami FL 33185
5 habitaciones · 4 baños · 3,403 pies² · Residencia unifamiliar$450,000
7875 NW 107th Avenue 208, Doral FL 33178
2 habitaciones · 2 baños · 1,020 pies² · Condominio$385,000
1800 NE 114th Street 2207, Miami FL 33181
1 habitaciones · 2 baños · 1,460 pies² · Condominio$231,900
2420 Diana Drive 306, Hallandale Beach FL 33009
2 habitaciones · 2 baños · 936 pies² · Condominio$395,000
1262 NW 126th Avenue, Sunrise FL 33323
3 habitaciones · 3 baños · 1,423 pies² · Residencia unifamiliar$1,023,000
851 NE 1st Avenue 4008, Miami FL 33132
2 habitaciones · 3 baños · 1,498 pies² · Condominio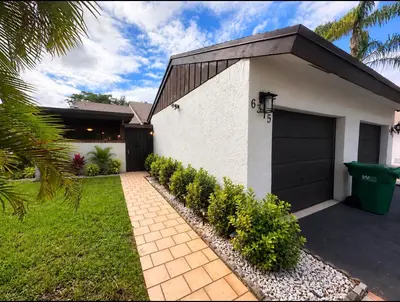 $335,000
6375 PINEHURST Circle D38, Tamarac FL 33321
2 habitaciones · 2 baños · 1,060 pies² · Casa adosada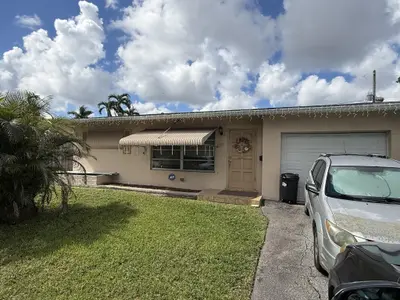 $350,000
2287 NW 81ST Avenue, Sunrise FL 33322
2 habitaciones · 1 baños · 1,058 pies² · Residencia unifamiliar$350,000
12863 SW 233rd Terrace, Homestead FL 33032
3 habitaciones · 3 baños · 1,393 pies² · Residencia unifamiliar $494,000
1307 Tangled Orchard Trace, Loxahatchee FL 33470
3 habitaciones · 2 baños · 1,952 pies² · Villa$194,900
100 Golden Isles Drive PH9, Hallandale Beach FL 33009
1 habitaciones · 2 baños · 1,035 pies² · Condominio$60,000
10466 Sunrise Lakes Boulevard 107, Sunrise FL 33322
1 habitaciones · 1 baños · 640 pies² · Condominio$289,000
3015 N Ocean Boulevard 4L, Fort Lauderdale FL 33308
2 habitaciones · 2 baños · 1,328 pies² · Condominio $485,000
7440 NW 42nd Court, Lauderhill FL 33319
3 habitaciones · 2 baños · 1,894 pies² · Residencia unifamiliar$605,000
2940 Shortleaf Avenue, Lauderdale Lakes FL 33311
4 habitaciones · 2 baños · 1,828 pies² · Residencia unifamiliar $269,900
257 NW Toscane Trail, Port St. Lucie FL 34986
2 habitaciones · 2 baños · 1,661 pies² · Residencia unifamiliar$210,000
1000 Quayside Terrace 1807, Miami FL 33138
1 habitaciones · 2 baños · 1,535 pies² · Condominio$340,000
2348 SE 12th Court, Homestead FL 33035
4 habitaciones · 3 baños · 1,374 pies² · Casa adosada $132,000
2837 STONEWAY Lane D, Fort Pierce FL 34982
2 habitaciones · 2 baños · 1,005 pies² · Casa adosada $110,000
7770 Tahiti Lane 208, Lake Worth FL 33467
2 habitaciones · 2 baños · 1,200 pies² · Condominio $499,000
15860 KEY BISCAYNE Lane, The Acreage FL 33470
2 habitaciones · 2 baños · 1,677 pies² · Residencia unifamiliar $345,000
87 Pheasant Run Boulevard, West Palm Beach FL 33415
3 habitaciones · 3 baños · 1,367 pies² · Residencia unifamiliar$489,000
9333 W 33rd Lane 9333, Hialeah Gardens FL 33018
3 habitaciones · 3 baños · 1,545 pies² · Villa
Vea todos los anuncios de propiedades en dificultades con mapa y filtros.
Lo que realmente significa "Ejecución hipotecaria" en un anuncio
A seis situaciones diferentes se les llama ejecución hipotecaria, pero solo una corresponde a una casa que el banco ya posee. Una casa propiedad de un banco o REO pasó por la subasta y el prestamista tiene el título. Una propiedad en ejecución hipotecaria todavía pertenece al prestatario y tiene un caso judicial abierto en su contra. Una venta corta es una casa cuyo valor es menor que la hipoteca y cuyo precio debe ser aprobado por el prestamista. Una propiedad en subasta se vende en una plataforma con una prima añadida a la oferta ganadora. Una venta sucesoral es una propiedad que la sucesión vende después del fallecimiento del propietario. Y una preejecución hipotecaria no es un anuncio: es una demanda registrada en el tribunal del condado contra una casa que nadie ha puesto En venta. Cada una tiene su propia página aquí, con información sobre su costo, duración y posibles problemas.
Dónde se concentra el inventario de propiedades en dificultades
Miami-Dade tiene el mayor mercado de propiedades en dificultades de Florida y la mayor proporción de casas propiedad de bancos dentro de este, concentradas en Hialeah, Homestead, Miami Gardens y North Miami Beach. El mercado de Broward está distribuido por todo el condado, con condominios en Hollywood, Lauderhill y North Lauderdale, y casas unifamiliares en Fort Lauderdale, Pompano Beach y el noroeste. El de Palm Beach County se extiende por West Palm Beach, Lake Worth Beach, Riviera Beach y Belle Glade, y tiene una proporción inusualmente alta de ventas sucesorales porque muchas de sus viviendas han pertenecido a las mismas familias durante décadas. Cada condado tiene su propia página con sus anuncios activos.
La trampa de los condominios en South Florida
Lea la carta de estoppel antes de enamorarse de un condominio barato. Desde la ley de seguridad estructural 2022 y el fin de las exenciones de reservas, un edificio que no aprobó una inspección de hitos o tiene una tasación especial de seis cifras produce unidades con precios equivalentes a una fracción de lo que obtiene el edificio de al lado, y esa tasación sigue a la unidad hasta usted. Lo mismo ocurre con un saldo pendiente de la asociación. Esta es la forma más común en que una compra de un condominio en dificultades en Broward o Miami-Dade se convierte en una pérdida, y se puede evitar por completo leyendo tres documentos antes de presentar la oferta.
Efectivo, financiamiento y lo que realmente gana
Las casas propiedad de bancos con buen precio reciben varias ofertas, y los bancos prefieren la certeza al precio: comprobante de fondos, un período breve de inspección y una fecha de cierre con la que puedan contar. Eso no significa que usted necesite efectivo. El financiamiento convencional, FHA y VA funciona para una casa propiedad de un banco en condiciones financiables, y un préstamo de renovación FHA 203(k) cubre casas que no aprobarían una tasación ordinaria. Lo que pierde es un comprador que no tiene preaprobación, necesita un período de inspección largo o no puede cerrar cuando lo indica el anexo del banco.
Lo que verificamos antes de que usted haga una oferta
Una búsqueda de título para detectar segundas hipotecas, sentencias, gravámenes por cumplimiento de códigos, deudas con la asociación y permisos abiertos. La factura de impuestos y si la exención homestead y el límite Save Our Homes se reajustan al vender, lo que puede duplicar el costo de mantener una casa que el propietario anterior tuvo durante veinte años. El estoppel de la asociación y el estudio de reservas de un condominio. El expediente judicial cuando hay un caso abierto. Y si alguien todavía vive allí, porque una casa propiedad de un banco con un ocupante implica heredar un desalojo. Todo esto se puede saber antes de que usted se comprometa con algo.
Si su casa está en ejecución hipotecaria
Usted tiene más opciones de las que sugieren las cartas, y estas se reducen a medida que el caso se acerca a la sentencia: restablecer el préstamo, negociar una modificación o indulgencia con el administrador del préstamo, vender en el mercado abierto si tiene plusvalía, hacer una venta corta si no la tiene, o devolver la propiedad mediante una escritura en lugar de ejecución hipotecaria. Vender antes de la sentencia generalmente protege mejor su crédito que perder la casa en la venta del secretario, y cuando la casa vale más que la deuda, coloca el excedente en su bolsillo en lugar de dejarlo para que alguien lo reclame del registro judicial. BreakThru Realty es un corredor de bienes raíces con licencia en Florida, no un servicio de rescate de ejecuciones hipotecarias; nunca cobramos una tarifa inicial al propietario y la conversación no tiene costo.
Ejecuciones hipotecarias por tipo de venta
Ejecuciones hipotecarias por condado
Ejecuciones hipotecarias en Florida: Preguntas frecuentes
- ¿Tienen una lista de casas en ejecución hipotecaria En venta?
- Sí. Cada casa propiedad de un banco, propiedad en ejecución hipotecaria, venta corta, propiedad en subasta y venta de propiedad sucesoral que actualmente aparece en el MLS de South Florida está en este sitio, actualizado durante todo el día, con su propia página por categoría. Lo que ningún sitio puede ofrecerle honestamente es una lista de preejecuciones hipotecarias En venta, porque una preejecución hipotecaria es una demanda presentada contra una casa cuyo propietario no ha decidido vender.
- ¿Cuál es la diferencia entre preejecución hipotecaria, ejecución hipotecaria y propiedad del banco?
- Son tres puntos en una misma línea de tiempo. La preejecución hipotecaria comienza cuando el prestamista presenta una demanda y registra una lis pendens, y el propietario todavía es dueño de la casa. La ejecución hipotecaria es ese caso avanzando por el tribunal, y una casa anunciada En venta durante ese proceso es una propiedad en ejecución hipotecaria. Propiedad del banco, o REO, es lo que ocurre después de la subasta cuando nadie ofertó lo suficiente y el prestamista obtuvo el título. La propiedad del banco es la que usted puede simplemente ir a comprar.
- ¿Las ejecuciones hipotecarias son más baratas que las casas normales?
- A veces, y rara vez por tanto como la gente espera. Los bancos fijan el precio de las casas propiedad de bancos basándose en una opinión de precio del corredor, al precio de mercado o ligeramente por debajo según sus condiciones, y una casa en buen estado en una buena zona puede venderse por encima del precio solicitado en un mercado competitivo. El descuento real corresponde a las condiciones y al riesgo, que es precisamente lo que usted está asumiendo.
- ¿Puedo comprar una propiedad en ejecución hipotecaria con una hipoteca?
- Sí, si la casa está en condiciones financiables. Los préstamos convencionales, FHA y VA funcionan para compras de propiedades propiedad de bancos y ventas cortas. Las casas con un techo que no aprobó la inspección, una cocina faltante o sistemas que no funcionan no aprobarán la tasación, y se venden a compradores que pagan en efectivo o a prestatarios que usan un préstamo de renovación como el FHA 203(k).
- ¿Cuánto tiempo toma comprar una casa en dificultades?
- Una casa propiedad de un banco cierra en un plazo normal, de treinta a cuarenta y cinco días. Una venta corta toma de tres a seis meses porque el prestamista debe aprobar el precio. Una venta sucesoral toma de sesenta a noventa días y, a veces, requiere una orden judicial. Una propiedad en ejecución hipotecaria depende del caso, y la venta puede ser reemplazada por la fecha de subasta del secretario si nadie administra ese calendario.
- ¿Cuál es la diferencia entre un anuncio de subasta del MLS y la subasta del tribunal?
- Un anuncio de subasta en este sitio es una casa comercializada para venderse mediante subasta, generalmente en línea, que usted puede visitar e inspeccionar primero, con una prima del comprador añadida a la oferta ganadora. La venta de ejecución hipotecaria del secretario es administrada por el condado, requiere pago en efectivo dentro de pocas horas y no incluye inspección, seguro de título ni garantía de que la casa esté vacía.
- ¿Pago una tarifa por comprar una propiedad en ejecución hipotecaria a través de BreakThru Realty?
- La compensación del corredor es negociable y se acuerda por escrito antes de la visita. En la mayoría de los anuncios de propiedades propiedad de bancos, el vendedor ofrece pagar al corredor del comprador, como en muchas otras ventas, lo que puede reducir o eliminar lo que usted paga directamente. Usted obtiene un agente con licencia para buscar, visitar, realizar las verificaciones de título y gravámenes, leer el anexo del banco y negociar.